
現役銀行員(管理職) | 6人家族のパパ
長年銀行で住宅ローンや資産形成の相談を担当。現在は本部のDX推進部門にて、データ活用や業務効率化に奮闘する管理職(課長)です。私生活では4人の子供を育てる6人家族のパパ。銀行員として数多くの「住み替えローン」の審査を見てきた経験から、「今の家がいくらで売れるか」が全てのスタートラインであることを熟知しており、失敗しない売却・購入の順序を忖度なしでアドバイスしています。
「独身時代に買ったこの家、もう限界かも…」
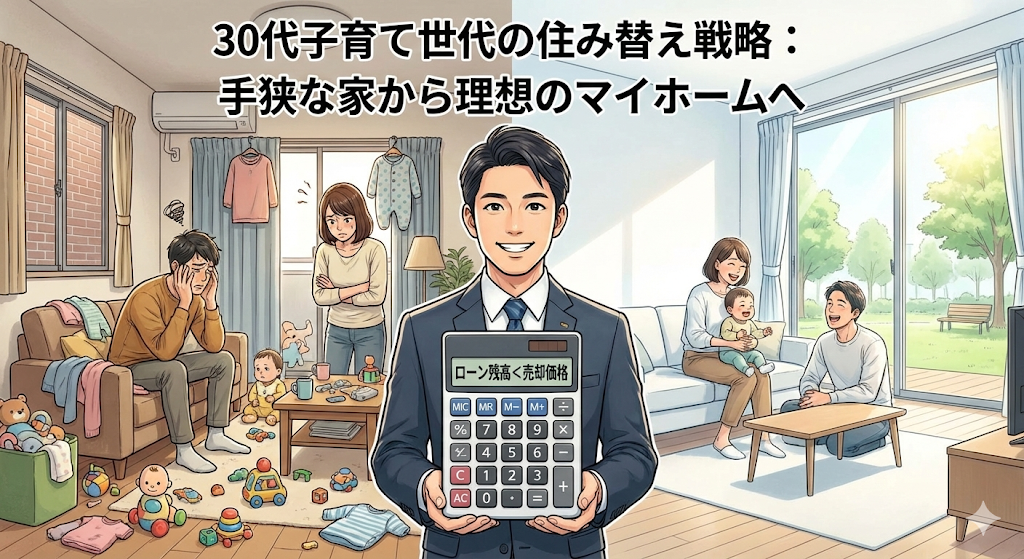
1LDKのリビングに広がるベビーサークルとおもちゃの山。「2人目も欲しいね」なんて話しながら、夫婦の寝室はすでに子供の荷物でパンク状態。
「引っ越したい。でも、この家のローンがまだ3,000万円以上残っている」
今の家を売って、ローンを無事に完済できるのか?もし売値が安すぎて、借金が残ってしまったらどうしよう?
そんな「住み替えの不安」を抱えるあなたへ。銀行員として数多くの住み替え案件を見てきた私が、「残債割れ(オーバーローン)」でも脱出するための戦略を解説します。
⚖️ 1. まず確認!あなたは「勝ち組」か「負け組」か
住み替えの成否は、シンプルな引き算で決まります。
しかし、多くの人が「仲介手数料などの諸費用」の存在を忘れています。
【住み替えの計算式】
売却価格 − (ローン残高 + 諸費用) = 手残り資金
- アンダーローン(勝ち):売却額がローン残高より多い。
→ 差額を次の家の頭金にできる! - オーバーローン(負け):売却額がローン残高より少ない(残債割れ)。
→ 差額を現金で手出しするか、新たな借金が必要になる。
例えば「4,000万で売れそう!」と思っても、仲介手数料(約130万)や登記費用を引くと、実際の手取りは3,800万円台になります。
もしローン残高が3,900万円なら、「家を売るために100万円の現金を自腹で用意しなければならない」という事態に陥るのです。
▼あわせて読みたい
▶ 住宅ローン借り換えのタイミングはいつ?金利差だけじゃない「手数料」の罠スポンサーリンク
🏦 2. 売っても借金が残る場合の「住み替えローン」
「計算したらオーバーローンだった…もう一生この狭い部屋で我慢するしかないの?」
諦めるのは早いです。銀行には「住み替えローン(買い替えローン)」という強力なメニューがあります。
これは、「今の家を売っても消えなかった借金」を「次の家のローン」に上乗せして借りるという方法です。
【住み替えローンのイメージ例】
- 今の家のローン残り:1,000万円
- 売却手取り額:800万円(→ 200万円の赤字が残る)
- 次の家の購入価格:5,000万円
→ 5,000万 + 200万 = 合計 5,200万円を一本のローンとして組む!
ただし、借入額が物件価格(担保価値)を上回るため、銀行の審査は当然厳しくなります。
年収に対する返済比率がカギになるので、ここでご夫婦の「ペアローン」や「収入合算」を検討する必要が出てきます。
🛡️ 3. 銀行員が勧めるのは「売り先行」一択
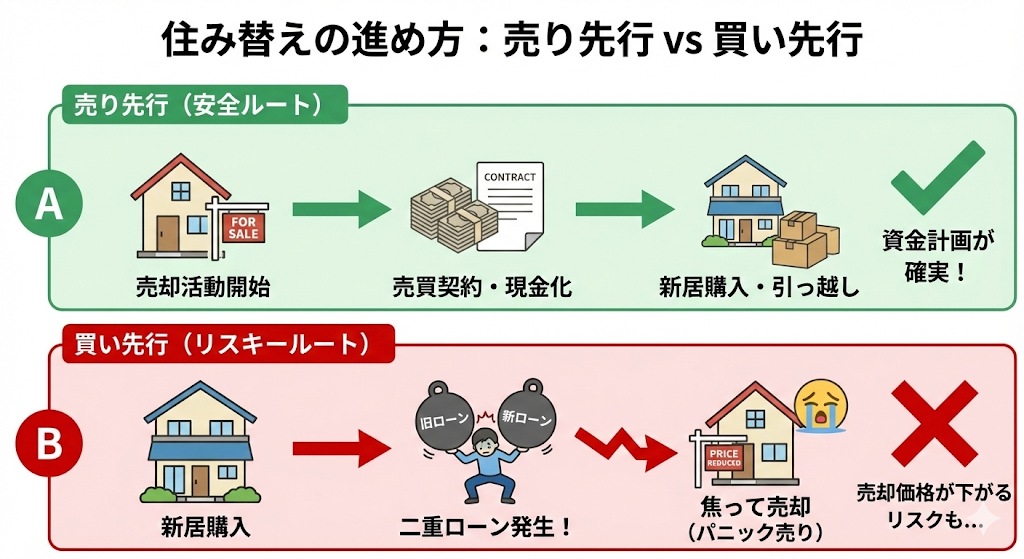
住み替えの進め方には、大きく分けて2つの手順があります。
- 買い先行:先に新居を買って引っ越す。落ち着いてから後から旧居を売る。
- 売り先行:先に旧居の売却先を決める(契約する)。引き渡し日までに新居を探す。
自己資金が非常に潤沢な人以外は、絶対に「売り先行」をおすすめします。
「買い先行」だと、旧居が売れるまでの間、「今のローン+新居のローン」のダブルローン状態になり、毎月の支払いが恐ろしいことになります。さらにもし旧居が想定より安くしか売れなかった場合、その瞬間に新居の資金計画が破綻します。
「売り先行」なら、「旧居がいくらで売れ、手元にいくら残るか(あるいはいくら借金が残るか)」が確定してから新居の予算を正確に決められるので、家計の安全性が段違いなのです。
\まずは「今の家がいくらか」を知ることから/
査定額(現実の数字)を知らないと、次の家の予算は絶対に立てられません。
まずは一括査定で、我が家の「現在地」を把握しましょう。
(60秒で完了)

🚀 4. まとめ:妄想する前に「査定」を
「今の家、いくらで売れるかな?」
「もし高く売れたら、あそこの新築マンション買えるかな?」
妄想するのは自由ですが、銀行員として言わせていただくと、「査定額」という現実の数字がないと、住み替え計画は何も始まりません。
まずは一括査定で「現実的な売却価格」を知る。
そしてローン残高と比較して、プラス(アンダーローン)なのかマイナス(オーバーローン)なのかを直視する。全ての住み替え計画は、そこからスタートです。
子供たちが笑顔で走り回れる広いリビングを目指して、まずは第一歩を踏み出しましょう!
スポンサーリンク
