
現役銀行員(管理職) | 6人家族のパパ
長年銀行で住宅ローンや資産形成の相談を担当。現在は本部のDX推進部門にて、データ活用や業務効率化に奮闘する管理職(課長)です。私生活では4人の子供を育てる6人家族のパパ。「今は完璧」に見える家計ほど、前提条件が崩れた時のダメージは計り知れません。現場で数多くのキャッシュフローを見てきた銀行員として、自営業を含むペアローンに潜む「収入変動リスク」と「団信の穴」について、忖度なしで解説します。
「妻は年収1200万円の会社員、夫は年収800万円の自営業。
家事も育児も協力し合い、1.5億円の新築マンションで子供2人と暮らす順風満帆な日々」
まさに現代の理想を絵に描いたような、最強のパワーカップルですね。世帯年収2000万円あれば、日々のキャッシュフローは非常によく回り、休日のレジャーや外食も十分に楽しめるはずです。「今の生活に何の不満もない」というのも頷けます。
しかし、銀行員としてこの「1.5億円のペアローン」の構図を見たとき、私は手放しで拍手はしません。なぜなら、「会社員の妻」と「自営業の夫」という組み合わせでの巨額ペアローンには、平時では絶対に気づかない『3つの死角』が存在するからです。
この完璧な生活を一生モノにするために、今のうちに知っておくべき「プロの防衛策」をお伝えします。
📊 1. 【試算】1.5億円ローンのリアルな重圧
まずは、現在の家計の「基礎体力」と「固定費」を冷静に数字で見てみましょう。
【世帯年収2000万のキャッシュフロー】
- 妻(会社員): 年収1200万 → 手取り約860万円
- 夫(自営業): 年収800万 → 手取り約600万円(※経費等により変動)
- 世帯手取り月収: 約120万円(ボーナス均等割)
【1.5億円ローンの返済額(変動0.475%・35年)】
- 毎月返済額: 約38.7万円
- 管理費・修繕費・固定資産税等: 約8万円
- 住居費合計: 約46.7万円
手取り120万円に対し、住居費が約47万円。返済比率は約39%です。
手元には毎月70万円以上残るため、子供2人の教育費を払っても、今のところ生活は全く苦しくないはずです。「何の不満もない」という実感は正しいです。
しかし、この計算は「夫の事業が今のまま順調に推移し、妻が今の激務に耐え続けること」が絶対条件になっています。
▼あわせて読みたい
▶ リビオ高田馬場1.6億円は無謀?共働き世帯の住宅ローン返済計画を銀行員が試算スポンサーリンク
⚠️ 2. 完璧な夫婦に潜む「3つの死角」
銀行は住宅ローン審査の際、「自営業の収入」を会社員よりも厳しく(割り引いて)評価します。そこには明確な理由があります。
死角① 自営業の「事業リスク」とペアローンの相性
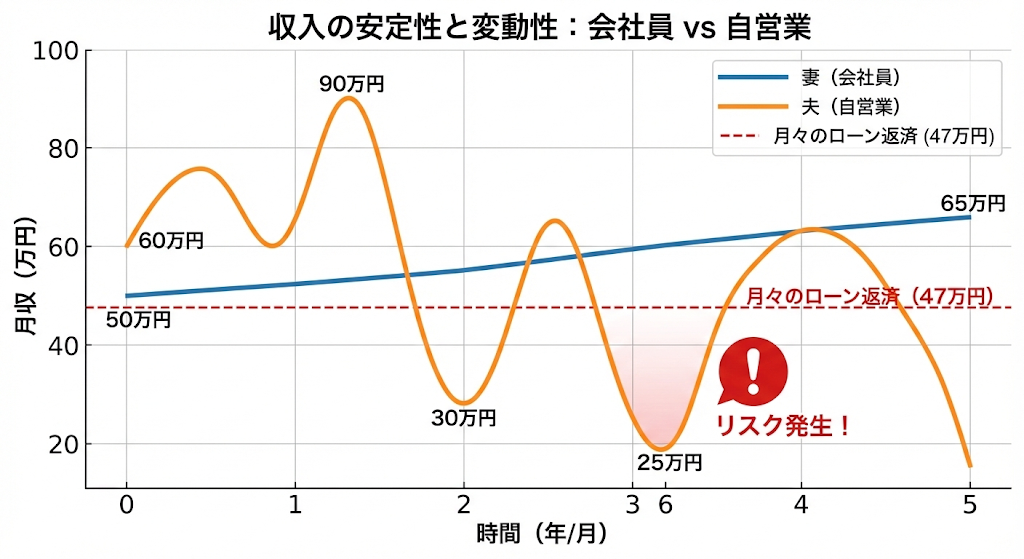
自営業の夫の年収800万円は、来年も再来年も保証されているものではありません。
もし取引先の都合や市況の変化で、夫の年収が300万円に落ち込んだら?
1.5億円のペアローンは「一蓮托生」です。夫の返済が滞れば、大黒柱である妻が夫の分のローン(借金)も肩代わりすることになります。
死角② 団信(団体信用生命保険)の罠
「万が一の時は団信があるからローンはチャラになる」
これも危険な思い込みです。団信が適用されるのは「死亡」や「所定の高度障害」「特定の疾病」に該当した場合のみです。
「夫が健康なまま事業に失敗し、収入が途絶えた場合」、団信は1円も助けてくれません。
健康な無職の夫と、1.5億円の重圧を一人で背負う妻。この構図が最も恐ろしいのです。
死角③ 「妻の40代」というキャリアの正念場
年収1200万円を稼ぐ40代の女性会社員。並大抵の努力とプレッシャーではありません。
今は家事育児の協力体制が機能していても、今後会社での責任(管理職など)がさらに重くなった時、体力的・精神的な限界が来るリスクがあります。
「疲れたから少し休みたい」と思っても、1.5億円のローンがある限り、妻は絶対に立ち止まることができません。
🛡️ 3. 銀行員が勧める「最強の防衛策」
今の素晴らしい生活を否定するつもりは毛頭ありません。
ただ、お二人の家計は「攻め(高収入・高額物件)」は最強ですが、「守り」に少し不安が残ります。以下の防衛策を講じてください。
① 現金(流動性資産)を厚めに持つ
夫婦ともに会社員であれば「生活防衛資金は半年分」で足りますが、自営業が絡む場合は「最低でも2年分の生活費+ローン返済額」を現金またはすぐ換金できる資産(安全資産)で持っておくべきです。
夫の事業が傾いた際のバッファー(緩衝材)が、妻の精神的プレッシャーを大きく和らげます。
② 夫の「就業不能保険」を手厚くする
住宅ローンの団信とは別に、夫が病気やケガで働けなくなった場合に毎月給付金が出る「就業不能保険(所得補償保険)」に加入しておくことを強くお勧めします。
自営業者は会社員のような手厚い傷病手当金がないため、この備えは必須です。

🚀 まとめ:順風満帆な「今」だからこそ傘の準備を
「何の不満もない」という現状は、お二人がこれまで築き上げてきた努力の賜物です。
家事・育児の協力体制ができている夫婦は、どんな困難も乗り越えられる強い絆があります。
だからこそ、晴れている「今」のうちに、自営業特有の嵐に備えた傘(現金と保険)を用意しておきましょう。
そうすれば、1.5億円のマンションは、本当の意味でお二人の「安全で幸せな城」になり続けるはずです。
スポンサーリンク


