
「年収も上がってきたし、マンション価格はどんどん高騰している。」
「実家暮らしで貯金もある。買えなくなる前に、今のうちに行動すべき?」
私の相談窓口にも、最近このような20代独身の方からのご相談が増えています。
20代後半で年収700万円。銀行の審査においては、非常に評価が高く、5,000万円以上のローンも組めてしまう「最強の属性」です。
しかし、銀行員としてハッキリ申し上げます。
「焦って『新築』を買うと、数年後のライフイベントで身動きが取れなくなります。」
今日は、独身のマンション購入において「新築か中古か」の結論と、絶対に間違えてはいけない物件選びの絶対条件について解説します。
目次
現役銀行員 | BANKER × FAMILY
数多くの住宅ローン審査に関わる現役銀行員。私自身もみずほ銀行で分割融資などを活用しマイホームを取得しました。実体験と銀行員の裏側視点から、独身からファミリーまで「失敗しないお金の知識」を発信しています。
1. 20代独身・年収700万は「最強の買い手」だが…
今回のご相談者、Tさん(28歳)の状況を整理しましょう。
- 年齢・属性:28歳独身、実家暮らし。
- 年収:700万円(手取り約530万円)。
- 資金力:実家暮らしのため貯金ペースが早く、頭金も出せる。
- 悩み:「新築のピカピカな部屋に住みたいが、価格が高騰していて怖い。中古の方がいいのか?」
Tさんは、住宅ローン審査において非常に有利です。
しかし、20代独身の家探しには、ファミリー層にはない「最大の不確実性」が存在します。
それは、「結婚」と「転勤」です。
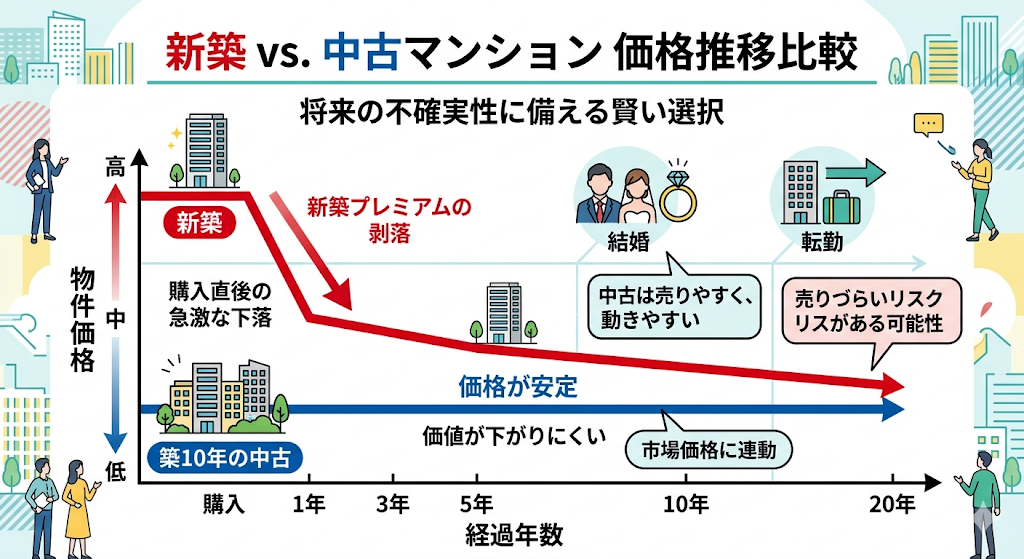
もし3年後に結婚して「今の1LDKでは狭いから引っ越そう」となった時、あるいは急な転勤が決まった時。買った家をどうするか?
この「出口戦略」を考えずに家を買うと、人生が詰みます。
2. 新築 vs 中古?結論は「好立地の中古」一択
「新築か、中古か」
独身のマンション購入において、銀行員としての結論は「圧倒的に中古」です。それも「駅近の好立地」に限ります。
なぜ新築は危険なのでしょうか?
| 新築マンション | 中古マンション(築10〜20年) | |
|---|---|---|
| 価格の仕組み | 広告費や利益が上乗せ(新築プレミアム) | 市場の適正価格(プレミアムが落ちきっている) |
| 数年後の売却時 | 購入時より価格が大きく下がるリスク大 | 買った時とほぼ同じ価格で売れる可能性大 |
| リスク | 売却時にローン残高が上回る(残債割れ) | 資産価値が落ちにくく、身動きが取りやすい |
新築マンションは、鍵を開けて入居した瞬間に「中古」となり、価格が約10〜20%下落すると言われています。
もしTさんが5,000万円で新築を買い、3年後に結婚して売ろうとした時、4,000万円でしか売れなければ、手出しで数百万の現金を払ってローンを完済しなければなりません。
スポンサーリンク
3. 独身の家探しは「自分が住む」より「他人に貸せるか」
独身で家を買うなら、目線を変えてください。
「自分が快適に住めるか」ではなく、「他人が住みたいと思うか(貸せる・売れるか)」を最優先にするのです。
① 駅徒歩7分以内(できれば5分以内)
単身者やDINKS(夫婦のみ)は、利便性を最も重視します。
「駅からバスで15分の新築広々マンション」より、「駅徒歩3分の築15年・少し狭いマンション」の方が、いざという時にすぐ買い手(借り手)が見つかります。
② 広さは30平米〜50平米(1LDK〜コンパクト2LDK)
将来結婚した時のために…と、独身のうちから無理して70平米のファミリー向けを買う必要はありません。
立地の良いコンパクトマンションなら、自分が住まなくなった後も「賃貸に出す(家賃収入を得る)」という強力な選択肢が生まれます。
4. まとめ:まずは自分の「借り入れ力」を把握しよう
「家が高くなる前に…」という焦る気持ちはよく分かります。
しかし、年収700万・実家暮らしという最強のカードを持っているからこそ、焦ってはいけません。
- 「新築プレミアム」に高いお金を払わない。
- 結婚・転勤に備え、「売りやすく貸しやすい」駅近中古を狙う。
- 資産性の高い物件を買い、将来の選択肢(売却益や家賃収入)を増やす。
これが、20代独身が不動産を買う時の「大正解」です。
物件探しを本格的に始める前に、まずは「今の自分は、どのくらいの金利で、いくらまで無理なく借りられるのか」を把握しておくことが重要です。
実家暮らしで時間がある今こそ、プロの診断を受けて、堅実な一歩を踏み出しましょう。

スポンサーリンク


