
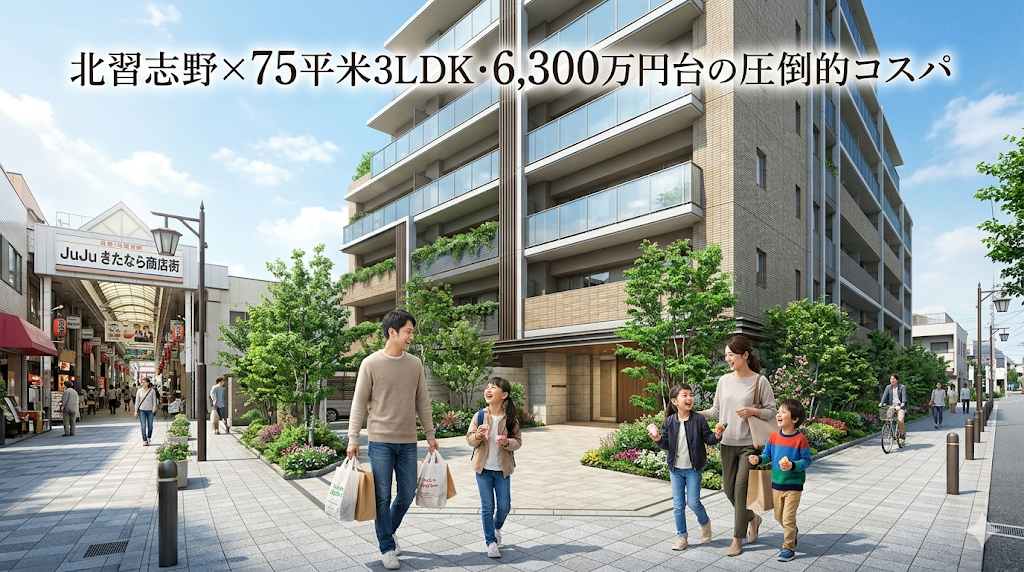
「船橋・北習志野エリアの供給ラッシュ!75平米超えの3LDKが6,300万円台で手に入る手堅い選択」
都心のマンション価格が一般ファミリー層の限界を突破する中、東西線直通の圧倒的な利便性と、のびのびとした住環境を両立する「北習志野」エリアに新築マンションの供給が相次いでいます。
東葉高速鉄道「北習志野」駅からフラットアプローチでアクセスできる、相鉄不動産の「グレーシア船橋北習志野」。
今回販売される第1期2次は、53.86平米の2LDKから75.64平米の3LDKまで揃い、価格は4,598万円~6,398万円です。
近隣の「リビオシティ」や「ウエリス」と合わせて検討する方も多い激戦区ですが、今回はファミリー層が最もゆとりを持って暮らせる「75.64平米・6,398万円」のプランに焦点を当てます。都心で75平米を探せば1億円を軽く超えますが、この価格帯であれば、共働き夫婦が過度なペアローンの重圧に潰されることなく、確実な家計防衛と豊かな教育環境を両立させることができます。
6月半ばの土曜日の朝。本部のDX推進部門での全社業務プロセス可視化という終わりの見えないミッションから解放され、痛む四十肩をさすりながらこの記事を書いています(笑)。中野区で6人家族と暮らす我が家にとっても、長男の高校受験が終わり、これから子どもたち4人の教育費が本格化するタイミングです。妻が9時から15時までのパートタイムで働きながら家計の基盤を支えてくれている中で、8月のオーストラリアでのホームステイなど「家族の生きた体験」にしっかりと予算を回すためには、住居費のコントロールが絶対条件になります。そんな目線で見ると、この「75平米で6,300万円台」という価格は、極めて現実的で心からホッとできる数字です。
今回は、この「北習志野エリアの実需向け優良レジデンス」を検討するファミリーに向けて、現役銀行員FPである私が、絶対に破綻しないガチ返済シミュレーションを公開します。
🏦 銀行員がやさしく解説
💸 住宅ローン・家計・貯め方の基礎
👨👩👧👦 6人家族の実例つき
✍ 失敗しない人の習慣を発信中
銀行で長年住宅ローンや資産形成の相談を担当。現在は本部のDX推進部門にて、データ活用や業務効率化のミッションに奮闘する管理職(課長)です。私生活では4人の子供を育てる6人家族のパパ。インフレの熱気に流されず、家族が笑顔で暮らせる「安全な家計」を守るため、今月も銀行員の視点から忖度なしのガチ試算を発信しています。
この記事の目次
1. 物件概要:北習志野の利便性と75平米のゆとり
東葉高速鉄道(東京メトロ東西線直通)で都心の大手町までダイレクトアクセス。駅周辺には「JuJuきたなら」などの活気ある商店街が広がり、日々の買い物の利便性は抜群です。今回シミュレーションする75.64㎡の3LDKは、最近の新築マンションでは貴重になりつつある「75平米超え」のゆとりを持ったプラン。子ども部屋を2つ確保しつつ、家族全員でくつろげる広いリビングを実現できる、実需ファミリーにとって理想的な面積帯です。
| 項目 | 内容 |
|---|---|
| 物件名 | グレーシア船橋北習志野 |
| 所在地 | 千葉県船橋市習志野台二丁目 |
| 交通 | 東葉高速鉄道「北習志野」駅 ほか |
| 価格(第1期2次) | 4,598万円~6,398万円(※今回は6,398万円で試算) |
| 間取り・面積 | 2LDK・3LDK(53.86m²~75.64m²) |
2. 見落とし厳禁!船橋郊外レジデンスの維持費と車事情
北習志野エリアで豊かに暮らすなら、週末にららぽーとTOKYO-BAYへ出かけたり、子どもたちの習い事の送迎に使うための「マイカー」があると生活の幅がグッと広がります。
- 管理費・修繕積立金:約22,000円/月(想定)
75平米と広めの面積ですが、華美な共用施設を抑えた設計により、毎月のコストは現実的です。 - 固定資産税(月割):約12,000円/月
都心部に比べると評価額が抑えられるため、税負担も家計に優しい水準です。 - 駐車場代(利用する場合):約13,000円〜16,000円/月
船橋エリアの駐車場相場を考慮し、今回は「車あり(月15,000円)」で計算します。
維持費合計:月約49,000円(車あり想定)
3. 住宅ローン返済シミュレーション(6,398万円)
想定価格6,398万円(75平米・3LDK)。頭金なしのフルローン、変動金利0.875%(インフレ・将来の金利上昇リスクを考慮した厳しめ設定)で計算します。
借入:6,398万円
毎月の返済額:176,903円
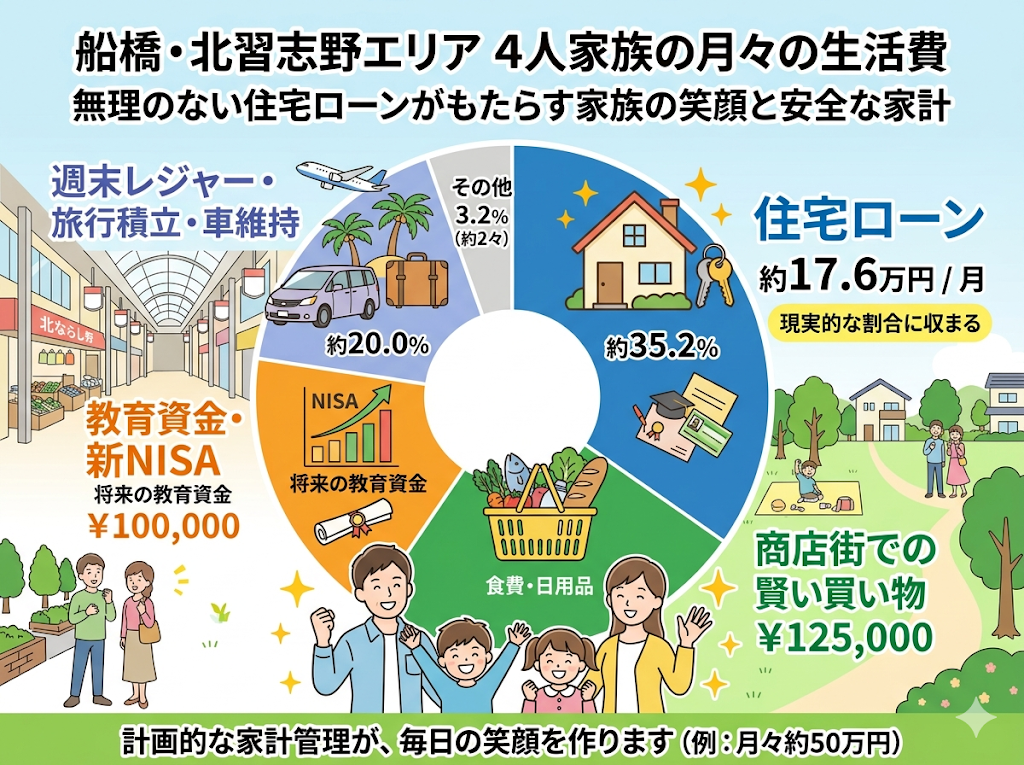
維持費(車あり・約4.9万円)を足すと、住居費合計で月約22.6万円。
毎月約22万6,000円の固定費です。車を維持し、75平米の広々とした新築3LDKに住むコストとしては、家計の基盤をしっかり守れる「究極の安全圏」と言えます。
あわせて読みたい:
【世帯年収800万・ローン4000万】銀行員が認定する「最強の安定圏」か?それとも「隠れメタボ家計」の入り口か
4. 生活費の試算:パートタイム共働き・4人家族のスマート家計簿
北習志野の商店街で日々の食費を賢く抑えつつ、浮いた予算を教育費やレジャーに回すメリハリの効いた家計簿です。
今回は、都心へ通勤する夫と、9時〜15時のパートタイムで働く妻、子ども2人(小学生・未就学児)の4人家族を想定した生活費です。
| 項目 | 金額 | 備考・船橋エリアのリアル |
|---|---|---|
| 食費・外食費 | 85,000円 | 商店街での賢い自炊と、週末のららぽーと等での家族外食。 |
| 水道光熱費 | 22,000円 | 75㎡・3LDKの最新エコ設備を反映した標準的な金額です。 |
| 車・維持費 | 30,000円 | ファミリーカーのガソリン代や保険。休日の買い出しに大活躍。 |
| 通信・日用品 | 20,000円 | 家族のスマホ代や、ドラッグストアでの日用品費。 |
| 教育・保育費 | 60,000円 | 子ども2人の習い事や学習塾の費用。 |
| 夫婦小遣い・被服費 | 50,000円 | 夫婦のお小遣いや被服費。 |
| 予備費・レジャー | 45,000円 | 休日のレジャーや、家族での海外旅行のための積立費用など。 |
| 生活費合計 | 312,000円 | ※車1台・4人家族想定 |
5. 必要な世帯年収と「みずほ銀行」などメガバンク活用術
住居費(22.6万)+生活費(31.2万)=毎月53.8万円の手取りが必要です。
これをボーナスに頼らず安全に回すためには、世帯年収850万円〜950万円が安全ラインとなります。夫のメイン収入と、妻のパート収入を合わせた世帯年収で十分に手が届く、非常に堅実なゾーンです。
諸費用はローンに組み込み、手元のキャッシュを新NISAへ
6,300万円台の物件を買うとなると、登記費用やローン手数料などの「諸費用」だけで約400万円近い現金が吹き飛びます。
私自身、みずほ銀行でマイホームの住宅ローンを組んだ際は、この諸費用部分まで含めてフルローンで借り入れを行い、手元資金を徹底的に温存しました。浮いた現金は新NISAでの資産運用や、家族での海外旅行の資金に回すのが、インフレ時代の勝ちパターンです。少しでも金利が低く、保障が充実した銀行をしっかり比較して、賢くローンを組んでください。
6. 銀行員からの本音アドバイス
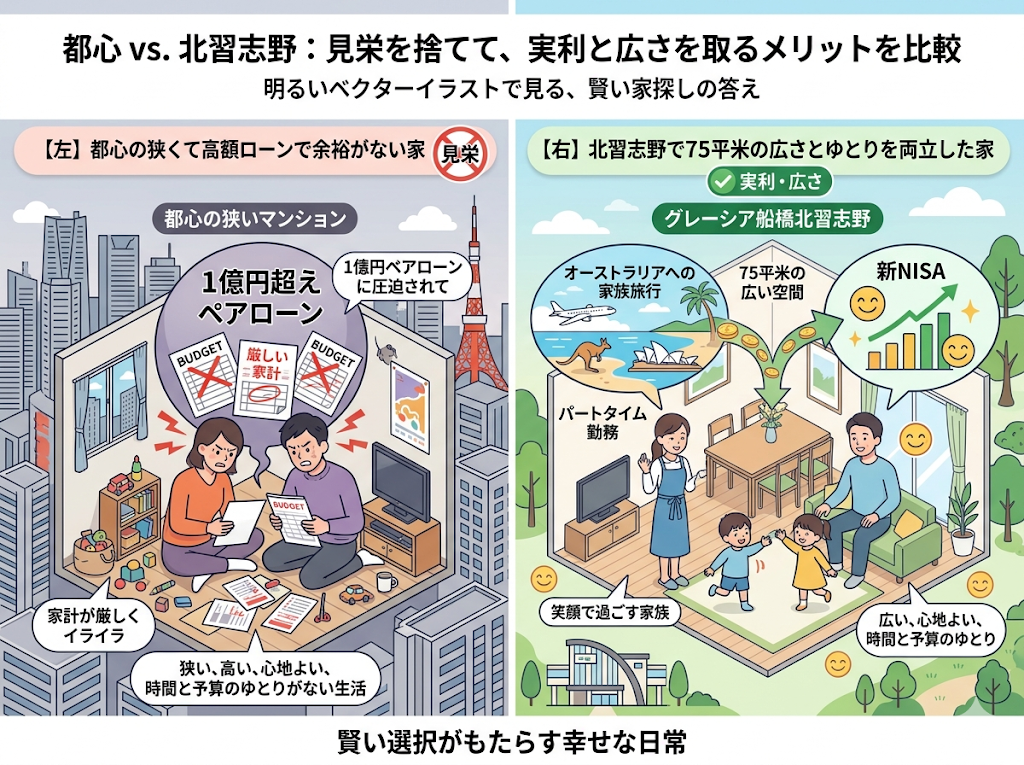
「グレーシア船橋北習志野」は、「都心の狭いマンションに1億円のペアローンを組んで余裕をなくすよりも、東西線直通の利便性と『75平米の広さ』を6,300万円台で手に入れ、家族の笑顔を守る」という、地に足の着いたスマートなファミリーにとって、大正解の選択肢です。
広々としたリビングで家族団らんの時間を持ち、妻が無理なくパートタイムで働きながら家計を支え、週末は車で千葉の豊かな自然やモールへ遊びに出かける。そんな精神的なゆとりに満ちた暮らしが、家計を圧迫せずに実現します。
土曜日の朝、オーストラリア旅行の準備を進めながらこの記事を書いている私から見ても、この「無理のないローンで、広さと家族の思い出を最大化する資金計画」は、インフレ時代を生き抜く最高の防衛策です。
「見栄を捨てて、圧倒的な広さと家族の笑顔を取る」。そんな賢い家選びができる方、ぜひ前向きに検討してみてください!
スポンサーリンク


