
「市川のタワマンが7,000万円台!?『定期借地権』で億ションを賢くハックする合理的な家選び」
都心へのダイレクトアクセスと豊かな商業環境を誇り、千葉県内でも屈指の人気エリアである「市川」。その市川に誕生する大規模タワーレジデンスが、実需のファミリー層から熱烈な支持を集めています。
JR総武線快速で東京駅までスピーディにアクセスできる好立地にそびえる「リーフシティ市川 ザ・タワー」。
今回販売されるのは、72.9平米の3LDK+2WIC+N(S72F2タイプ)という、収納力抜群のファミリープランで、価格は7,720万円(先着順・一般定期借地権)です。
「市川のタワマンで約7,700万円」という数字は、昨今の相場からすると驚くほど目に優しい価格です。もしこれが所有権であれば、間違いなく1億円を突破している立地とスペックですが、土地を「借りる」定借というスタイルを取ることで、初期の購入費用を数千万円単位で抑えることができます。
6月半ば、梅雨空の土曜日の朝。妻が9時から15時までのパートへ出かけ、リビングで子どもたちが遊ぶ中、本部のDX推進部門で取り組んでいる全社業務プロセス可視化の疲労を引きずり、痛む四十肩をさすりながらこの記事を書いています(笑)。中野区で6人家族と暮らす我が家にとっても、長男の高校受験が終わり、これから子どもたち4人の教育費が本格化するタイミングです。さらに8月にはオーストラリアでのホームステイ旅行を控えており、「家にかけるコストを適正化し、家族の生きた体験に予算を回す」ことは至上命題です。そんな目線で見ると、所有権という見栄を捨て、浮いた数千万円のキャッシュを教育費や旅行、新NISAに回せる「定借タワマン」という選択は、インフレ時代における極めて賢い家計防衛策と言えます。
今回は、この「市川エリアのハイコスパ・定借タワー」を検討するスマートなファミリーに向けて、現役銀行員FPである私が、絶対に破綻しないガチ返済シミュレーションを公開します。
🏦 銀行員がやさしく解説
💸 住宅ローン・家計・貯め方の基礎
👨👩👧👦 6人家族の実例つき
✍ 失敗しない人の習慣を発信中
銀行で長年住宅ローンや資産形成の相談を担当。現在は本部のDX推進部門にて、データ活用や業務効率化のミッションに奮闘する管理職(課長)です。私生活では4人の子供を育てる6人家族のパパ。インフレの熱気に流されず、家族が笑顔で暮らせる「安全な家計」を守るため、今月も銀行員の視点から忖度なしのガチ試算を発信しています。
この記事の目次
1. 物件概要:総武線快速の利便性と72平米の収納力
JR総武線快速を利用すれば、東京駅や品川駅などの主要ターミナルへダイレクトアクセスが可能。都心勤務のビジネスパーソンにとって、この「通勤タイパ」は圧倒的な武器になります。間取りは72.9㎡の3LDK(S72F2タイプ)。2つのウォークインクロゼット(WIC)と納戸(N)を備えており、収納スペースに困りがちなタワーマンションの弱点を見事に克服しています。子どもたちの成長に合わせて増える荷物もスッキリと片付き、広々としたリビングを維持できる実需特化のプランです。
| 項目 | 内容 |
|---|---|
| 物件名 | リーフシティ市川 ザ・タワー |
| 所在地 | 千葉県市川市市川南二丁目 |
| 交通 | JR総武線快速・各駅停車「市川」駅 ほか |
| 価格(先着順) | 7,720万円(一般定期借地権) |
| 間取り・面積 | 3LDK+2WIC+N(S72F2タイプ・72.9m²) |
2. 見落とし厳禁!定借タワー特有の「地代」と維持費
一般定期借地権のマンションは購入価格が数千万円安くなる反面、毎月のランニングコストに「土地の利用料(地代)」と「建物を壊すための積立金(解体準備金)」が上乗せされます。
- 管理費・修繕積立金:約25,000円/月(想定)
タワーマンション特有の共用施設や管理体制を維持するための費用です。 - 地代・解体準備金等:約20,000円/月(想定)
定借ならではのコストです。土地の固定資産税がかからない分、地代を地主に払います。 - 固定資産税(月割):約15,000円/月
土地の所有権がないため、税金は「建物部分のみ」となり、通常の所有権タワマンより安くなります。 - 駐車場代(利用する場合):約20,000円/月
休日のレジャーや買い物用に「車あり」で計算します。
維持費合計:月約80,000円(定借コスト含む・車あり想定)
3. 住宅ローン返済シミュレーション(7,720万円)
価格7,720万円。頭金なしのフルローン、変動金利0.875%(インフレ・将来の金利上昇リスクを考慮した厳しめ設定)で計算します。
借入:7,720万円
毎月の返済額:213,446円
維持費(定借コスト・車あり・約8万円)を足すと、住居費合計で月約29.3万円。
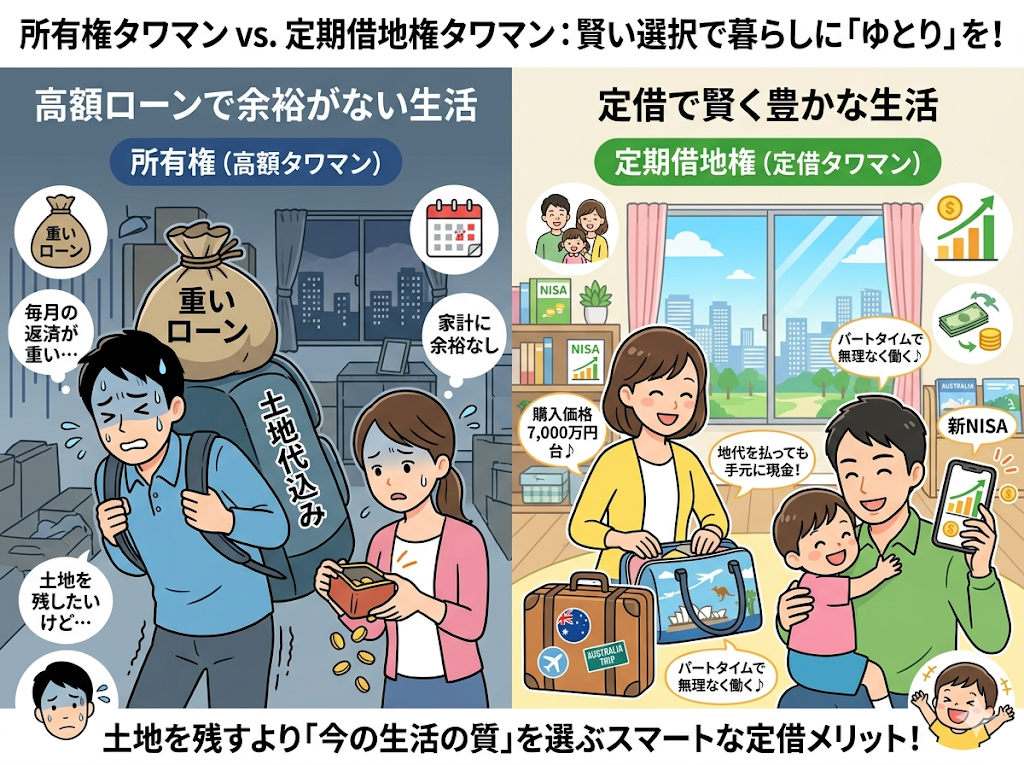
毎月約29万円の固定費です。地代などが乗るため維持費は重く見えますが、もし所有権の同等タワーを1億円以上で買っていれば、ローン返済だけで月28万円を超え、総住居費は35万円近くになります。初期の借入額をグッと抑え、手元の現金を確保できるのが定借最大のメリットです。
あわせて読みたい:
【世帯年収800万・ローン4000万】銀行員が認定する「最強の安定圏」か?それとも「隠れメタボ家計」の入り口か
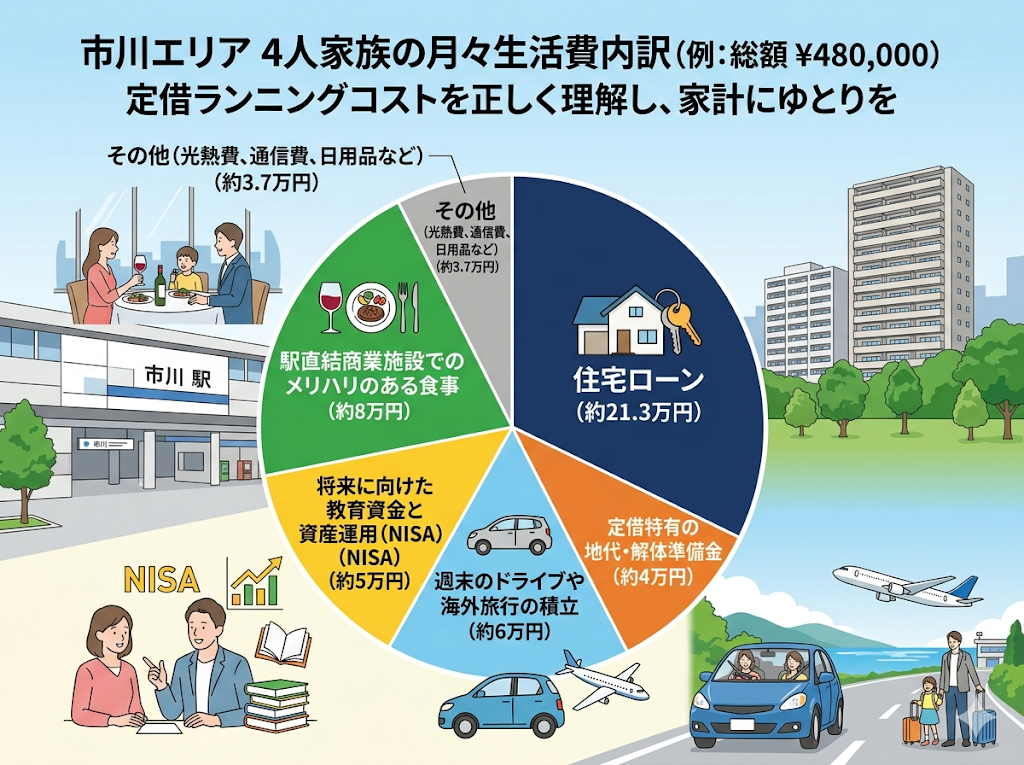
4. 生活費の試算:パートタイム共働き・4人家族のスマート家計簿
市川駅周辺の充実した商業施設で日々の買い物を効率化し、休日は千葉エリアの豊かな自然やショッピングモールを楽しむ家計簿です。
今回は、都心へ通勤する夫と、9時〜15時のパートタイムで働く妻、子ども2人(小学生・未就学児)の4人家族を想定した生活費です。
| 項目 | 金額 | 備考・市川エリアのリアル |
|---|---|---|
| 食費・外食費 | 90,000円 | 駅直結の商業施設での自炊と、週末の家族外食。 |
| 水道光熱費 | 22,000円 | 約73㎡・タワーマンションの空調費を反映した標準的な金額です。 |
| 車・維持費 | 30,000円 | ファミリーカーのガソリン代や保険。休日の千葉レジャーに大活躍。 |
| 通信・日用品 | 20,000円 | 家族のスマホ代や、ドラッグストアでの日用品費。 |
| 教育・保育費 | 70,000円 | 子ども2人の習い事や学習塾の費用。住居費を抑えた分しっかり確保。 |
| 夫婦小遣い・被服費 | 60,000円 | 夫婦のお小遣いや被服費。 |
| 予備費・レジャー | 50,000円 | 休日のレジャーや、家族でのオーストラリア旅行など海外旅行への積立。 |
| 生活費合計 | 342,000円 | ※車1台・4人家族想定 |
5. 必要な世帯年収と「定借のメガバンク審査」のリアル
住居費(29.3万)+生活費(34.2万)=毎月63.5万円の手取りが必要です。
これをボーナスに頼らず安全に回すためには、世帯年収950万円〜1,100万円が安全ラインとなります。夫のメイン収入と妻のパート収入を合わせた世帯年収で十分に手が届く、非常に堅実なゾーンです。
定借物件はみずほ銀行などの「メガバンク」でしっかり最優遇を狙う
定期借地権の物件は、一部のネット銀行では担保評価の観点から審査が厳しくなるケースがあります。しかし、私自身も住宅ローンでお世話になっている「みずほ銀行」などのメガバンクであれば、残存期間内での住宅ローン審査は所有権とほぼ変わらず、最優遇金利もしっかり狙えます。
「所有権タワマンよりも数千万円安く買えた分の現金」をしっかり手元に残し、教育費のピークに備えたり、オーストラリアへのホームステイなど「家族の経験」に思いっきり投資するのが、定借タワマンを買う最大の醍醐味です。
6. 銀行員からの本音アドバイス
「リーフシティ市川 ザ・タワー」の一般定期借地権は、「土地を永久に所有するという見栄を捨て、市川駅前の圧倒的な『通勤タイパ』と『タワーの利便性』を所有権より数千万円安く手に入れる」という、極めて合理的な価値観を持つファミリーにとって、最高の選択肢となります。
定借ならではの「地代」や「解体準備金」はかかりますが、それを含めても、1億円超えのローンに怯えることなく、妻が無理なくパートタイムで働きながら家計を支えられるメリットは計り知れません。浮いた購入予算を家族の思い出作りに回すのが、インフレ時代の賢い生き方です。
土曜日の朝、来たるオーストラリア旅行の計画に胸を膨らませながらこの記事を書いている私から見ても、この「見栄を捨てて、日々のQOLと手元現金のゆとりを買う」生活は、精神的安定をもたらしてくれる最高の家計防衛に見えます。
「土地への執着を捨てて、合理的な豊かさを手に入れる」。そんなスマートな投資ができるご家庭の方、ぜひ前向きに検討してみてください!
スポンサーリンク


