
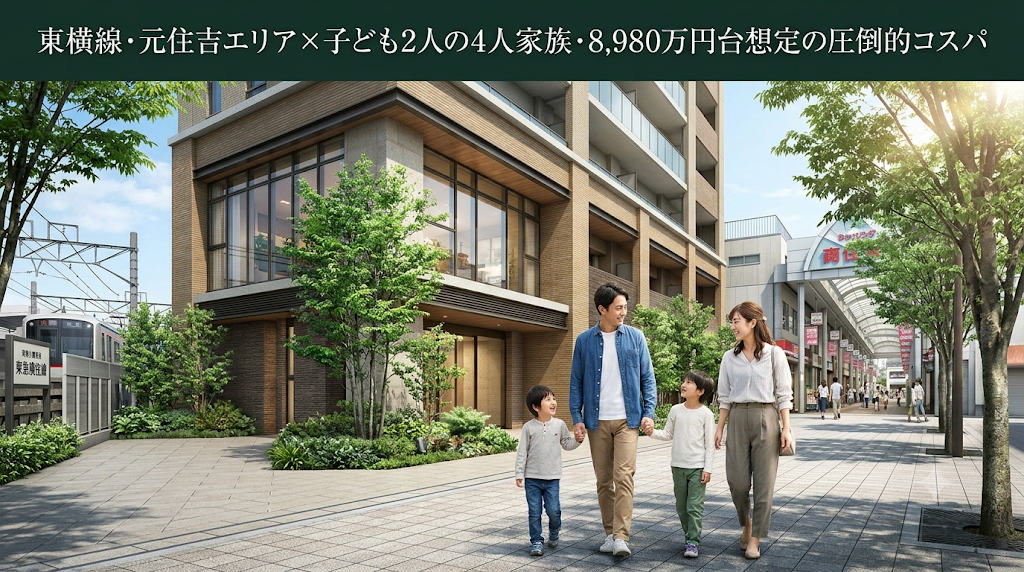
「活気あふれる商店街と東横線の利便性!『アネシア元住吉』を予算8,980万と仮定して販売前にガチで予習してみた」
武蔵小杉の圧倒的な商業利便性を生活圏に収めながら、地元に根付いた巨大な商店街や豊かな自然環境が魅力の元住吉。都心へも横浜へもダイレクトアクセスが可能なこの街に、トヨタホームが手掛ける洗練されたレジデンスが誕生します。
東急東横線・目黒線「元住吉」駅から徒歩8分に誕生する「アネシア元住吉」。
今回販売されるのは、42.85平米の1LDKから114.85平米の4LDKという多彩なプランで、価格は未定(※今回は3LDKを8,980万円と仮定)です(11月中旬販売開始予定)。
なんといっても、駅前から続く「ブレーメン通り商店街」の賑わいを抜け、閑静な住宅街へと至る徒歩8分というアプローチは、実需ファミリーにとって理想的。価格発表前に、自分たちの家計サイズに合うかシミュレーションしておくことが、最高のスタートダッシュを決める秘訣です。
日曜日の深夜。本部のDX推進部門で取り組んでいるAiを活用した全社業務プロセス可視化の疲労を引きずり、痛む四十肩をさすりながらこの記事を書いています(笑)。中野区で6人家族と暮らす我が家にとっても、長男の高校受験が無事に終わり、これから子どもたち4人の教育費が本格化するタイミングです。妻が9時から15時までのパートタイムで働きながら家計の基盤を支えてくれている中で、8月のオーストラリアでのホームステイなど「家族の生きた体験」にしっかりと予算を回すためには、住居費のコントロールが絶対条件になります。そんな我が家の目線で見ると、アネシア元住吉の8,900万円台という仮定は、東横線の圧倒的な利便性を手に入れつつ、過度なローンを避けて子どもたちの教育やイベントに予算を残せる手堅いバランスと言えます。
今回は、この「東横線エリアの注目レジデンス」を検討する「子ども2人の4人家族」に向けて、現役銀行員FPである私が、絶対に破綻しないガチ返済シミュレーションを公開します。
🏦 銀行員がやさしく解説
💸 住宅ローン・家計・貯め方の基礎
👨👩👧👦 6人家族の実例つき
✍ 失敗しない人の習慣を発信中
銀行で長年住宅ローンや資産形成の相談を担当。現在は本部のDX推進部門にて、データ活用や業務効率化のミッションに奮闘する管理職(課長)です。私生活では4人の子供を育てる6人家族のパパ。住宅ローンの相談なら私にお任せ。家族の旅行・生活のリアルを発信しながら、今月も銀行員の視点から忖度なしのガチ試算を公開しています。
この記事の目次
1. 物件概要:元住吉の利便性と総戸数134戸のゆとり
東急東横線・目黒線「元住吉」駅から徒歩8分。渋谷や目黒、横浜方面へダイレクトアクセスが可能で、隣駅の武蔵小杉の大型商業施設も日常使いできるポジションです。また、駅周辺には「ブレーメン通り商店街」をはじめとする活気ある商店街が広がり、日々の買い物環境は抜群。今回シミュレーションする70㎡前後の3LDKは、総戸数134戸という規模感を活かし、専有防災備蓄倉庫など安心とゆとりを備えた、ファミリー実需に特化した秀逸な間取りです。
| 項目 | 内容 |
|---|---|
| 物件名 | アネシア元住吉 |
| 所在地 | 神奈川県川崎市中原区木月3丁目 |
| 交通 | 東急東横線・目黒線「元住吉」駅 徒歩8分 ほか |
| 予定価格 | 未定(※今回は8,980万円と仮定) |
| 間取り・面積 | 1LDK~4LDK(42.85m²~114.85m²) |
2. 見落とし厳禁!アネシア元住吉の維持費と車事情
川崎市中原区エリアで心から豊かな暮らしを満喫するなら、休日の大型モールへの買い出しや、子どもたちの習い事の送迎に使うための「マイカー」があると生活の質が大きく向上します。
- 管理費・修繕積立金:約25,000円/月(想定)
総戸数134戸というスケールメリットが活きるため、維持費は比較的適正な水準に収まると予想されます。 - 固定資産税(月割):約15,000円/月
人気の東横線沿線ですが、武蔵小杉のタワマン群に比べれば評価額は抑えられ、税負担も家計に優しい水準です。 - 駐車場代(利用する場合):約20,000円/月
敷地内駐車場の周辺相場を考慮した金額設定です。
維持費合計:月約60,000円(車あり想定)
3. 住宅ローン返済シミュレーション(想定:8,980万円)
価格8,980万円。頭金なしのフルローン、変動金利0.875%(インフレ・将来の金利上昇リスクを考慮した厳しめ設定)で計算します。
借入:8,980万円
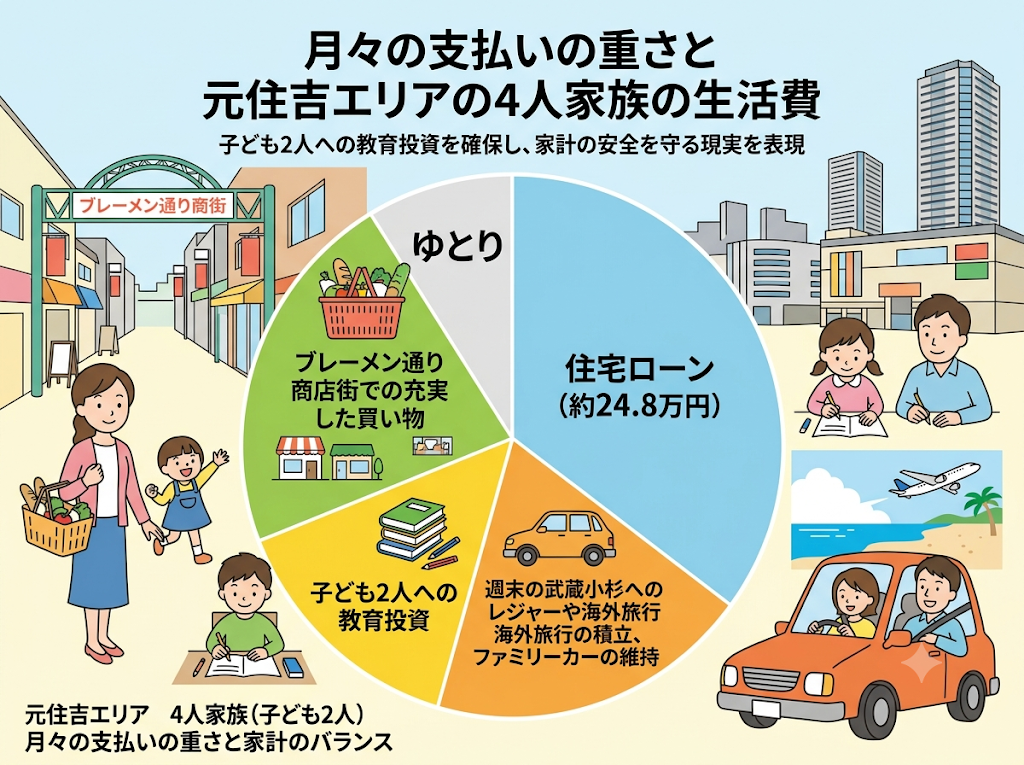
毎月の返済額:248,318円
維持費(車あり・約6.0万円)を足すと、住居費合計で月約30.8万円。
毎月約30.8万円の固定費です。東横線沿線の駅徒歩8分という利便性の高い新築に住むコストとしては、パートタイム共働き世帯でもコントロール可能な数字と言えます。
あわせて読みたい:
【世帯年収800万・ローン4000万】銀行員が認定する「最強の安定圏」か?それとも「隠れメタボ家計」の入り口か
4. 生活費の試算:子ども2人・共働き世帯のスマート家計簿
子ども2人を育てるご家庭にとって、一番気になるのが「将来の教育費」と「日々の食費」です。周辺の充実した商店街で効率的にお買い物を済ませつつ、休日は武蔵小杉や横浜方面を楽しむ、メリハリの効いた家計簿を試算しました。
今回は、都心へ通勤する夫と、9時〜15時のパートタイムで働く妻、子ども2人(小学生・未就学児)の4人家族を想定した生活費です。
| 項目 | 金額 | 備考・元住吉エリアのリアル |
|---|---|---|
| 食費・外食費 | 105,000円 | 食べ盛りの子ども2人を想定。ブレーメン通り商店街での買い物と外食。 |
| 水道光熱費 | 22,000円 | 約70㎡の最新エコ設備を反映した標準的な金額です。 |
| 車・維持費 | 30,000円 | ファミリーカーのガソリン代や保険。子ども2人の習い事の送迎にも必須。 |
| 通信・日用品 | 20,000円 | 家族のスマホ代やドラッグストアでの消耗品費。 |
| 教育・保育費 | 75,000円 | 子ども2人分のリアルな習い事・学習塾費用。住居費を抑えた分しっかり投資。 |
| 夫婦小遣い・被服費 | 60,000円 | 夫婦のお小遣いや、武蔵小杉のモール等での被服費。 |
| 予備費・レジャー | 45,000円 | 休日のレジャーや、家族でのオーストラリア海外旅行への積立。 |
| 生活費合計 | 357,000円 | ※車1台・子ども2人の4人家族想定 |
5. 必要な世帯年収と手元資金を死守する銀行選び
住居費(30.8万)+生活費(35.7万)=毎月66.5万円の手取りが必要です。
これをボーナスに頼らず安全に回すためには、世帯年収1,050万円〜1,150万円が目安となります。子ども2人の教育費をしっかり確保しながらも、夫のメイン収入と妻のパート収入を合わせた世帯年収で十分に手が届く、極めて手堅く強固なターゲットゾーンです。
諸費用はローンに組み込み、手元のキャッシュは新NISAや家族の経験へ
マイホーム購入時は登記費用やローン手数料などの「諸費用」で数百万円の現金が動きます。日々の家計管理や青色申告での税務管理をスマートに行うなかで、私自身もみずほ銀行でマイホームの住宅ローンを組んだ際は、この諸費用部分まで含めてフルローンで借り入れを行い、手元資金を徹底的に温存しました。浮いた現金は新NISAでの資産運用や、家族でのオーストラリア旅行のような「生きた体験」の資金に回すのが、インフレ時代の勝ちパターンです。
価格発表前に一番有利な金利条件を引き出せる銀行を比較し、賢く家計を防衛しましょう。
6. 銀行員からの本音アドバイス
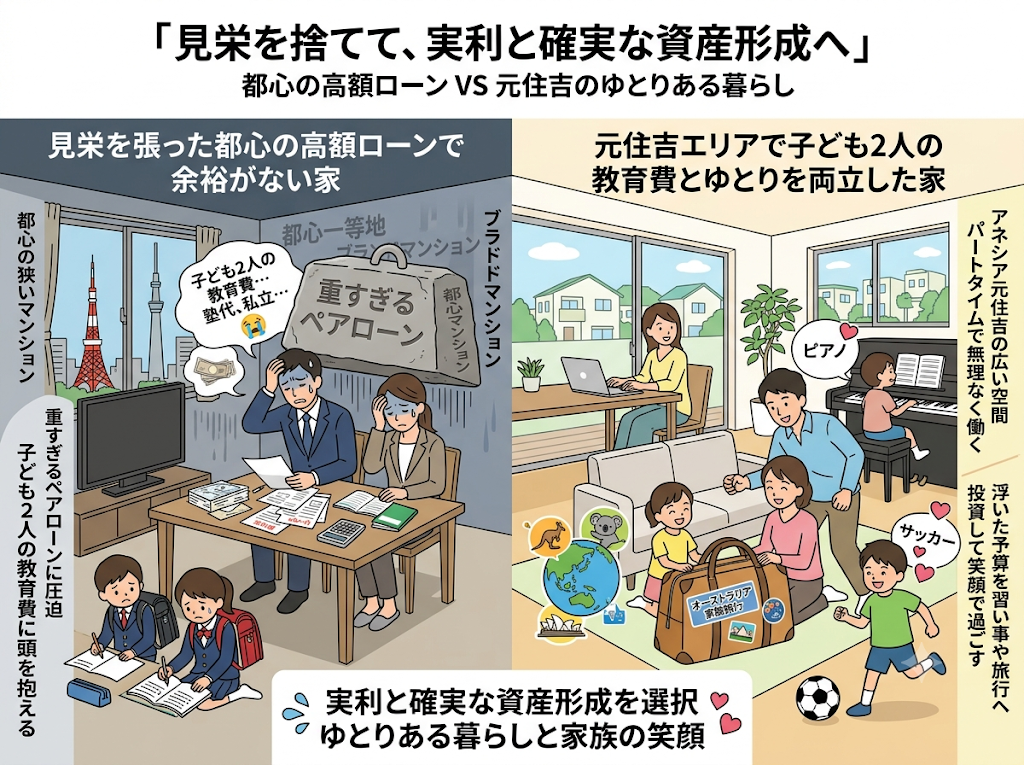
「アネシア元住吉」は、「見栄を張った都心の高額ローンで余裕を失うよりも、東横線の圧倒的な利便性と『商店街の暮らしやすさ』を8,900万円台で手に入れ、子どもたちの笑顔を守る」という、地に足の着いたスマートなファミリーにとって、大正解の選択肢です。
広々としたリビングで家族団らんの時間を持ち、妻が無理なくパートタイムで働きながら家計を支える。週末は車で遊びに出かける。そんな精神的なゆとりに満ちた暮らしが、子ども2人の教育費を圧迫せずに実現します。
オーストラリア旅行の準備を進めながらこの記事を書いている私から見ても、この「無理のないローンで、暮らしやすさと家族の思い出を最大化する資金計画」は、インフレ時代を生き抜く最高の防衛策です。
「見栄を捨てて、圧倒的な実利と家族の笑顔を取る」。そんな賢い家選びができる方、ぜひ価格発表に向けて前向きに準備を進めてみてください!
スポンサーリンク


