
「東京タワーを仰ぎ、芝公園の緑を庭にする!定期借地権タワマン『リビオタワー芝公園』を予算1億2,980万と仮定して販売前にガチで予習してみた」
東京都港区。都営浅草線・大江戸線「大門」駅徒歩4分、さらにはJR山手線「浜松町」駅も徒歩圏に収める超都心ポジションに、新たなランドマークが誕生します。特筆すべきは、この物件が「一般定期借地権」であること。土地を「所有」するのではなく「利用」するという選択が、インフレ時代の家計防衛にどのようなメリットをもたらすのか。徹底的に解剖します。
今回販売されるのは、57.64平米~81.22平米の1LDK・2LDKというプラン。価格は未定(※今回はファミリー層向けのゆとりある70平米クラスの2LDKを1億2,980万円と仮定)です。
港区の所有権新築タワマンであれば、70平米で2億円を超えることも珍しくない異常な相場環境。その中で、「土地の所有権」を手放すことでグロス価格を抑え、都心一等地の「利便性とステータス」だけを賢くハックする定期借地権モデルは、合理性を重んじるパワーカップルにとって非常に戦略的な選択肢です。
7月最後の土曜日、朝9時半。本部のDX推進部門で取り組んでいるAiを活用した全社業務プロセス可視化という重いミッションの疲労を引きずり、痛む四十肩をさすりながらこの記事を書いています(笑)。中野区で6人家族と暮らす我が家にとっても、長男の高校受験が無事に終わり、これから子どもたち4人の教育費が本格化するタイミングです。妻がパートタイムで家計の基盤を支えてくれている中で、来月に迫ったオーストラリアでのホームステイなど「家族の生きた体験」にしっかりと予算を回すためには、住居費の徹底的なコントロールが絶対条件になります。そんな我が家の目線で見ると、「リビオタワー芝公園」のような借地権物件は、初期費用を抑えて手元の投資資金(NISA等)や教育費を残すための、極めて高度な金融ハックと言えます。
今回は、この「港区の注目レジデンス」を検討する世帯年収の高い「子ども2人の4人家族(パワーカップル)」に向けて、現役銀行員FPである私が、定期借地権特有のランニングコストを含めたガチ返済シミュレーションを公開します。
🏦 銀行員がやさしく解説
💸 住宅ローン・家計・貯め方の基礎
👨👩👧👦 6人家族の実例つき
✍ 失敗しない人の習慣を発信中
銀行で長年住宅ローンや資産形成の相談を担当。現在は本部のDX推進部門にて、データ活用や業務効率化のミッションに奮闘する管理職(課長)です。私生活では4人の子供を育てる6人家族のパパ。住宅ローンの相談なら私にお任せ。家族の旅行・生活のリアルを発信しながら、今月も銀行員の視点から忖度なしのガチ試算を公開しています。
この記事の目次
1. 物件概要:大門駅徒歩4分・港区中枢のステータスと間取り
都営大江戸線・浅草線「大門」駅徒歩4分、都営三田線「芝公園」駅徒歩5分、JR山手線「浜松町」駅徒歩8分。日本のビジネスとカルチャーの中心地へ全方位アクセスが可能な立地です。そして何より、芝公園の緑と東京タワーを日常の風景として取り込む環境は、港区の中でも格別です。今回販売されるプランは1LDK〜2LDK。最大81平米の2LDKであれば、一部屋を夫婦の主寝室、もう一部屋を子ども2人の共有部屋(あるいはリビングを広々と使った可変性のある間取り)にすることで、都市型ファミリーの最適解を構築できます。
| 項目 | 内容 |
|---|---|
| 物件名 | リビオタワー芝公園 |
| 所在地 | 東京都港区芝大門2丁目 |
| 交通 | 都営浅草線・大江戸線「大門」駅 徒歩4分 他 |
| 予定価格帯 | 未定(※今回は70m²クラスの2LDKを1億2,980万円と仮定) |
| 権利形態 | 一般定期借地権(権利金・前払賃料含む設定を想定) |
2. 要注意!定期借地権タワマンの「地代・解体準備金」と車事情
定期借地権物件を検討する際、住宅ローンの返済額だけを見てはいけません。土地を所有しない代わりに毎月「地代」が発生し、将来建物を壊して更地で返すための「解体準備金」の積み立てが重くのしかかります。
- 管理費・修繕積立金:約45,000円/月(想定)
港区タワマンの充実した共用施設やコンシェルジュサービス、昨今のインフレを反映したコストです。 - 地代 + 解体準備金:約35,000円/月(想定)
定期借地権特有のコスト。※前払賃料として一括払いするケースもありますが、ここでは月払い額として試算に含めます。 - 固定資産税(月割):約15,000円/月
土地の固定資産税がかからない(建物のみ)のは、借地権の明確なメリットです。 - 駐車場代(利用する場合):約55,000円/月
港区中心部。ハイスペックなファミリーカーを停めるための相場は高額です。
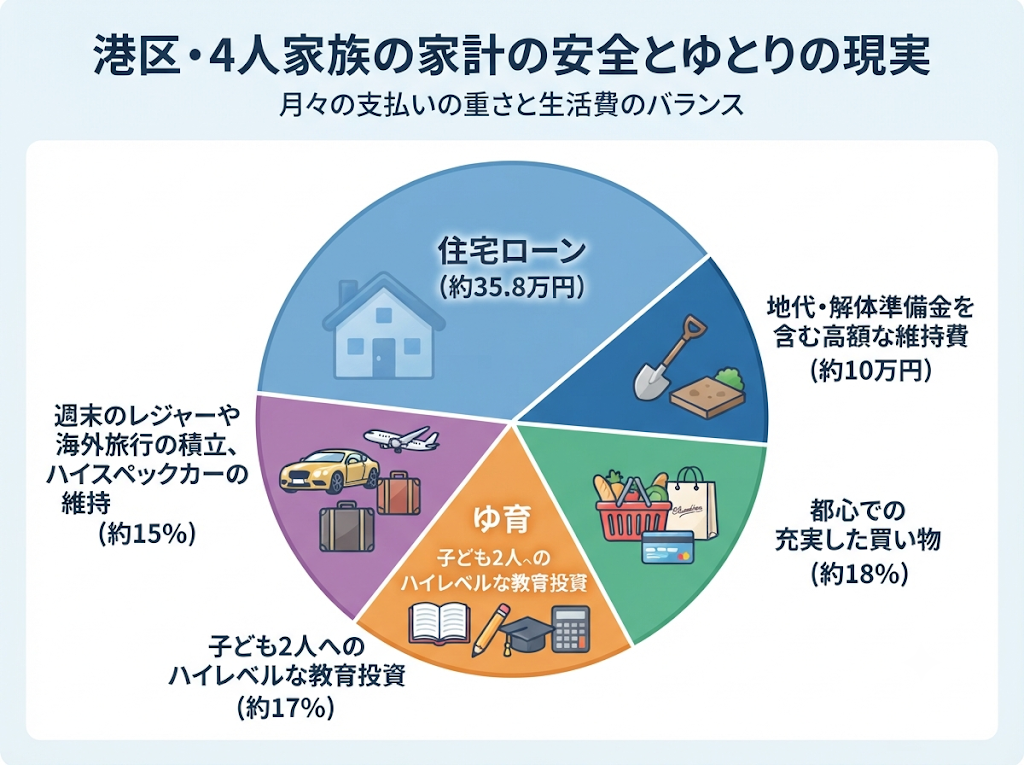
維持費合計:月約150,000円(車あり・借地特有コスト込み)
この圧倒的なランニングコストを許容できるかどうかが、港区タワマンライフの試金石となります。
3. 住宅ローン返済シミュレーション(想定:1億2,980万円)
価格1億2,980万円。頭金なしのフルローン、変動金利0.875%(インフレ・将来の金利上昇リスクを考慮した厳しめ設定)で計算します。
借入:1億2,980万円
毎月の返済額:358,745円
ここに、先ほどの高額な維持費(車あり・約15万円)を足すと、住居費合計で月約50.8万円。
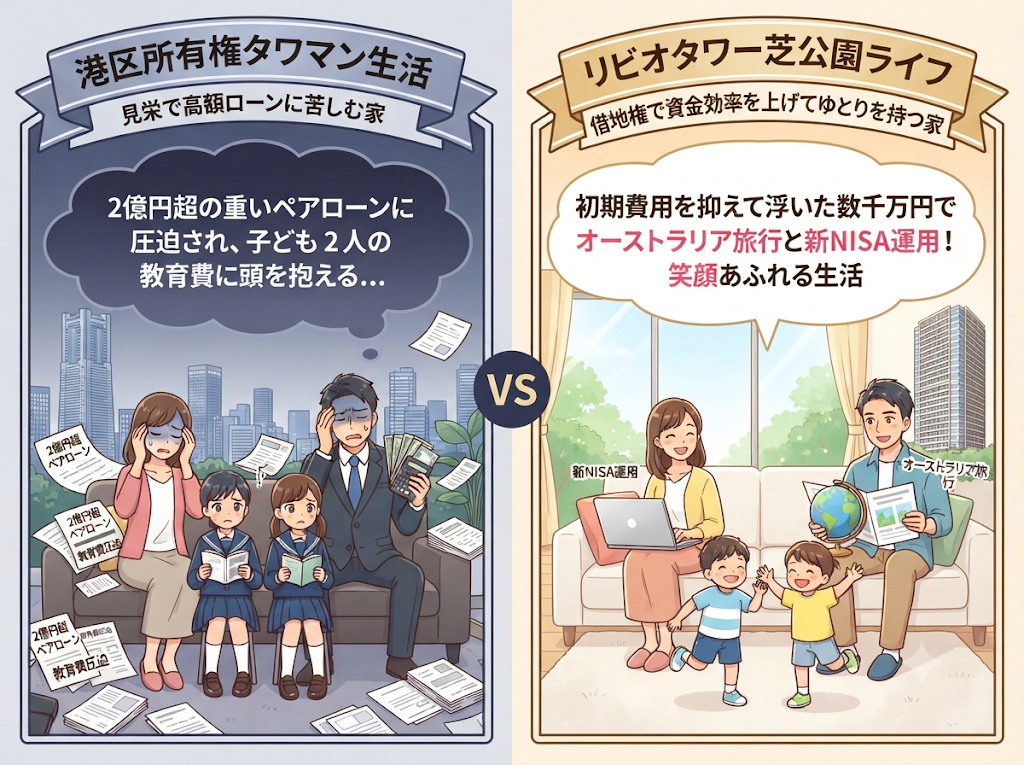
毎月約50.8万円の固定費です。しかし、もしこれが同等の所有権タワマンであれば、ローンだけで毎月50万円以上、合計で60万円後半に跳ね上がる世界です。「月10万円以上のキャッシュアウトを抑えられる」と考えれば、借地権は極めて合理的な選択と言えます。
あわせて読みたい:
【世帯年収800万・ローン4000万】銀行員が認定する「最強の安定圏」か?それとも「隠れメタボ家計」の入り口か
4. 生活費の試算:港区で子ども2人を育てるパワーカップル家計簿
住居費に月50万をかけながら、港区で子ども2人の教育水準を保ち、家族の体験を最大化するパワーカップルのリアルな生活費を試算しました。
| 項目 | 金額 | 備考・港区エリアのリアル |
|---|---|---|
| 食費・外食費 | 160,000円 | 高品質な食材の調達と、週末の麻布十番や六本木での家族外食。 |
| 水道光熱費 | 25,000円 | 全熱交換器など高級仕様の空調を24時間稼働させた想定。 |
| 車・維持費 | 40,000円 | ガソリン代や高額な自動車保険料。都心のレジャーに必須。 |
| 通信・日用品 | 30,000円 | オーガニック日用品やサブスクリプション費用。 |
| 教育・保育費 | 180,000円 | 都心特有の高額な塾代、インターナショナルスクールや習い事等。 |
| 夫婦小遣い・被服費 | 150,000円 | ビジネス最前線で戦うパワーカップルの被服費や交際費。 |
| 予備費・レジャー | 100,000円 | 家族での海外旅行(オーストラリア等)や富裕層向けレジャー積立。 |
| 生活費合計 | 685,000円 | ※車1台・子ども2人の4人家族想定 |
必要な世帯年収と手元資金を死守する銀行選び
住居費(50.8万)+生活費(68.5万)=毎月119.3万円の手取りが必要です。
これをボーナスをあてにせず安全に回すためには、世帯年収1,800万円〜2,200万円が目安となります。夫婦ともに最前線で稼ぐパワーカップルにとって、十分にターゲットとなるゾーンです。
諸費用はローンに組み込み、手元のキャッシュは新NISAや家族の経験へ
マイホーム購入時は、登記費用やローン手数料、さらには借地権特有の初期費用(権利金など)で一千万円単位の現金が動くことがあります。日々の家計管理や青色申告での税務管理をスマートに行うなかで、私自身もみずほ銀行でマイホームの住宅ローンを組んだ際は、この諸費用部分まで含めてフルローンで借り入れを行い、手元資金を徹底的に温存しました。
なぜか? 浮いた現金を新NISAでの資産運用に回したり、今夏の我が家のようなオーストラリア家族旅行といった「生きた体験」の資金に回すのが、インフレ時代の勝ちパターンだからです。特に借地権物件に対しては、金融機関によって融資姿勢(金利や期間)が大きく異なります。審査に強い銀行を確実に見極めることが生命線です。
新居の準備や日用品のお買い物はこちらから
6. 銀行員からの本音アドバイス:借地権はインフレ時代の「攻めの選択」
銀行の窓口で何千件もの住宅ローン相談に乗ってきた経験から断言できるのは、「見栄のために土地の所有権に固執すると、キャッシュフローが死ぬ」ということです。
港区で所有権のタワマンを買えば、70平米で2億円を超えます。毎月の支払いはローンだけで50万円を突破し、そこに高い固定資産税(土地分)が乗ってきます。これでは、どんなに年収が高くても「家のために働く人生」になりかねず、子どもへの十分な教育投資や、家族との旅行に回す余裕が枯渇してしまいます。
この「リビオタワー芝公園」がインフレ時代において非常に理にかなっている理由は、以下の3点です。
1. キャッシュフローの大幅な改善
地代や解体準備金というランニングコストを払ってでも、初期のグロス価格を数千万円単位で抑えられる恩恵は絶大です。浮いた予算を、新NISAなど利回りの高い資産に振り分けることで、地代以上のリターンを生み出す「攻めの投資」が可能になります。
2. 「土地の呪縛」からの解放
「土地は資産として子どもに残すもの」という昭和の価値観は、少子高齢化の現代においてはリスクになり得ます。借地期間(通常約70年)を全うして更地で返すというゴールが決まっているからこそ、出口戦略に悩むことなく、「今、この瞬間の港区の利便性とステータス」を純粋に使い倒すことができるのです。
3. 銀行員パパの「家族への投資」理論
私自身、住宅ローンという「負債」をコントロールすることで、子ども4人の教育費や、オーストラリアでのホームステイといった家族の体験費用を捻出しています。「お金の使い道の選択権」を家にすべて奪われてはいけません。リビオタワー芝公園を選ぶということは、港区の最前線で戦いながらも、手元にキャッシュを残し、家族の未来へ投資し続ける強固な基盤を作ることと同義です。
結論:
「所有という見栄を捨て、利用という実利を取る。浮いた数千万円のキャッシュで、家族の経験と教育を最大化する。」
これこそが、賢明なアーバンファミリーが選ぶべき、新しい時代の港区タワマンライフです。定期借地権物件は、各銀行の融資スタンスが所有権物件よりもシビアになる傾向があります。価格発表を待つのではなく、今からメガバンク(みずほ等)のローン仮審査の準備を進め、ご自身の借入余力を1円単位で把握しておくことが、最高のスタートダッシュを決める唯一の道です。
スポンサーリンク
