
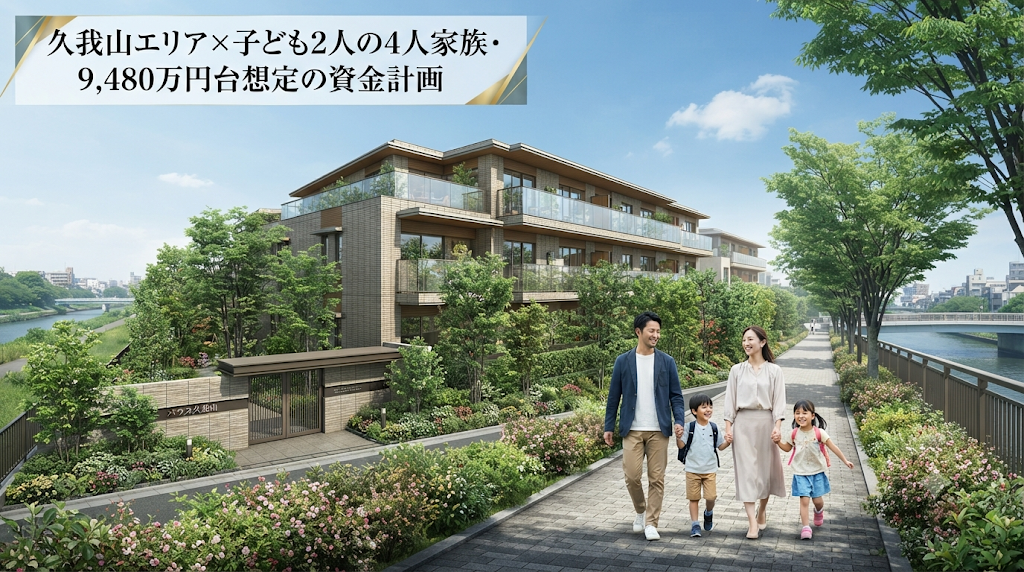
「渋谷・吉祥寺へ直結!神田川の潤いと杉並区の静環境を享受する『バウス久我山』を予算9,480万と仮定して販売前にガチで予習してみた」
京王井の頭線の急行停車駅であり、渋谷までわずか14分、吉祥寺まで3分という圧倒的なアクセスを誇る「久我山」。駅前の喧騒を抜け、神田川の穏やかな流れに寄り添うように、知性と落ち着きを纏った新たなレジデンスが誕生します。
今回販売されるのは、55.55平米~106.31平米の2LDK~4LDKという、DINKSからゆとりを求めるファミリーまで幅広く対応するプラン。価格は未定(※今回はファミリー層の王道である70平米クラスの3LDKを9,480万円と仮定)です。
都心のタワーマンションが高騰の一途をたどる中、あえて「地に足のついた低層・中層レジデンス」を選び、子どもの教育環境と日々の心のゆとりを最優先する賢明なファミリーにとって、杉並区・久我山という選択は極めて戦略的です。価格発表前に、自分たちの家計サイズに合うかシミュレーションしておくことが、最高のスタートダッシュを決める秘訣です。
7月最後の土曜日、朝10時前。本部のDX推進部門で取り組んでいるAiを活用した全社業務プロセス可視化の重圧を引きずり、バキバキに痛む四十肩をさすりながらこの記事を書いています(笑)。中野区で6人家族と暮らす我が家にとっても、長男の高校受験が無事に終わり、これから子どもたち4人の教育費がさらに本格化するタイミング。来月に迫ったオーストラリアでのホームステイ旅行に向けて、妻や子どもたちがリビングで楽しそうに準備を進めている姿を見ると、やはり「住居費をコントロールし、家族の生きた体験に予算を回すこと」の重要性を痛感します。
そんな現役銀行員パパの目線で見ると、この「バウス久我山」は、都心の利便性を確保しつつも過度な背伸びを避け、良質な教育環境と家族の思い出作りにしっかりと予算を残せる、まさに「インフレ時代の最適解」のひとつと言えます。
今回は、この「杉並区の注目レジデンス」を検討する「子ども2人の4人家族」に向けて、絶対に破綻しないガチ返済シミュレーションを公開します。
🏦 銀行員がやさしく解説
💸 住宅ローン・家計・貯め方の基礎
👨👩👧👦 6人家族の実例つき
✍ 失敗しない人の習慣を発信中
銀行で長年住宅ローンや資産形成の相談を担当。現在は本部のDX推進部門にて、データ活用や業務効率化のミッションに奮闘する管理職(課長)です。私生活では4人の子供を育てる6人家族のパパ。住宅ローンの相談なら私にお任せ。家族の旅行・生活のリアルを発信しながら、今月も銀行員の視点から忖度なしのガチ試算を公開しています。
この記事の目次
1. 物件概要:急行停車駅「久我山」の利便性と豊かな自然環境
京王井の頭線は、都内でも屈指の人気とブランド力を誇る沿線です。その中でも「久我山」は急行が停車し、渋谷・新宿方面への通勤利便性が抜群でありながら、駅を少し離れれば神田川の桜並木や玉川上水などの武蔵野の自然が色濃く残る、極めて稀有なエリアです。今回シミュレーションする70㎡クラスの3LDKは、採光や風通しに配慮された開放的な設計が期待でき、教育感度の高いファミリーが腰を据えて暮らすのにふさわしい、永住志向の強いプランニングとなっています。
| 項目 | 内容 |
|---|---|
| 物件名 | バウス久我山 |
| 所在地 | 東京都杉並区久我山3丁目 |
| 交通 | 京王井の頭線「久我山」駅 徒歩8分 |
| 予定価格帯 | 未定(※今回は70m²クラスの3LDKを9,480万円と仮定) |
| 間取り・面積 | 2LDK~4LDK(55.55m²~106.31m²) |
2. 見落とし厳禁!バウス久我山の維持費と車事情
久我山周辺は自転車での移動が非常に便利(吉祥寺も自転車圏内)ですが、休日に少し足を伸ばして都下の大型公園へ出かけたり、子どもの習い事の送迎にはマイカーがあると生活の自由度が格段に上がります。
- 管理費・修繕積立金:約25,000円/月(想定)
タワーマンションのような華美な共用施設を持たない分、将来にわたって家計に優しい持続可能なランニングコストに収まると予想されます。 - 固定資産税(月割):約18,000円/月
第一種低層住居専用地域に近接する落ち着いた環境のため、都心ど真ん中の物件に比べれば税負担もマイルドです。 - 駐車場代(利用する場合):約25,000円/月
杉並区の相場を考慮した現実的な金額設定です。
維持費合計:月約68,000円(車あり想定)
3. 住宅ローン返済シミュレーション(想定:9,480万円)
価格9,480万円。頭金なしのフルローン、変動金利0.875%(インフレ・将来の金利上昇リスクを考慮した厳しめ設定)で計算します。
借入:9,480万円
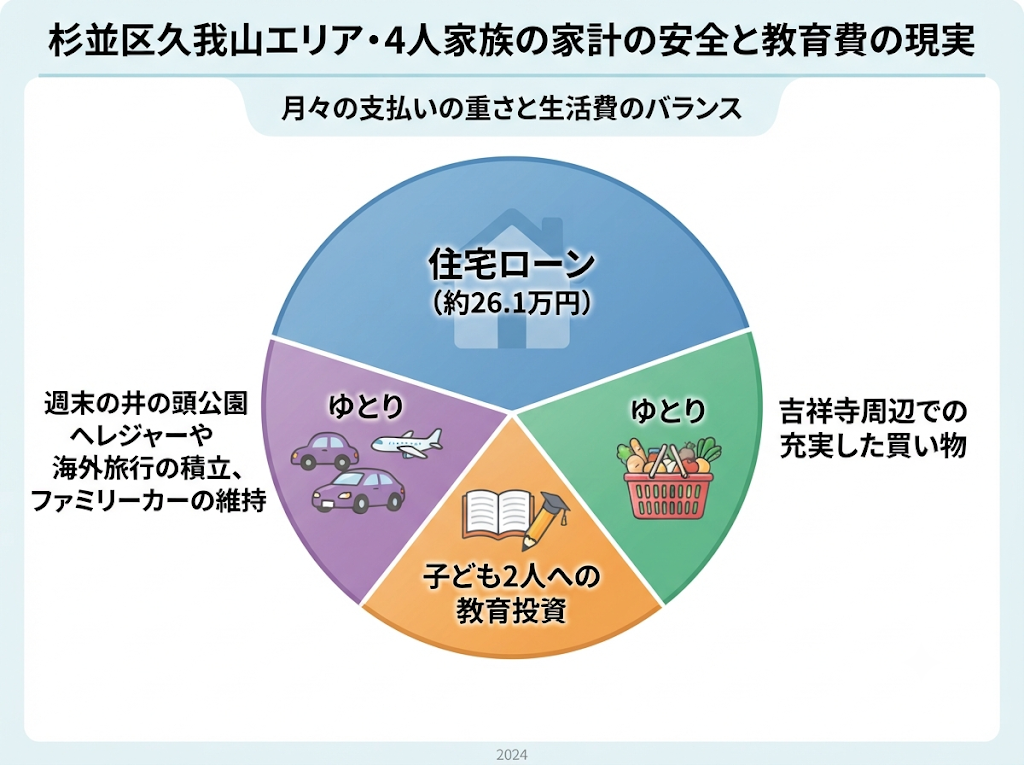
毎月の返済額:261,985円
維持費(車あり・約6.8万円)を足すと、住居費合計で月約33.0万円。
毎月約33万円の固定費です。1億円前後のローンとなると心理的なハードルは上がりますが、都心3区の異常な高騰と比較すれば、渋谷・新宿直結エリアでこの環境と広さを手に入れられるのは、非常に費用対効果が高いと言えます。
あわせて読みたい:
【世帯年収800万・ローン4000万】銀行員が認定する「最強の安定圏」か?それとも「隠れメタボ家計」の入り口か
4. 生活費の試算:杉並区で子ども2人を育てるスマート家計簿
久我山・吉祥寺エリアは教育熱心な家庭が多く、塾や習い事の選択肢が非常に豊富です。住環境の良さをフルに活かしつつ、教育費と家族の体験にしっかりと投資する家計簿を試算しました。
| 項目 | 金額 | 備考・久我山エリアのリアル |
|---|---|---|
| 食費・外食費 | 110,000円 | ピーコックストアやサミットでの堅実な買い物と、週末の吉祥寺での外食。 |
| 水道光熱費 | 25,000円 | 約70㎡の最新エコ設備を反映した標準的な金額です。 |
| 車・維持費 | 35,000円 | ファミリーカーのガソリン代や保険。子どもの送迎や休日の遠出に。 |
| 通信・日用品 | 25,000円 | 家族のスマホ代やドラッグストアでの消耗品費。 |
| 教育・保育費 | 90,000円 | 杉並エリアのハイレベルな学習塾や多様な習い事へのしっかりとした投資。 |
| 夫婦小遣い・被服費 | 80,000円 | 夫婦それぞれのお小遣いと、吉祥寺・渋谷エリアでの被服費。 |
| 予備費・レジャー | 65,000円 | 休日の井の頭公園でのレジャーや、家族での海外旅行(オーストラリア等)へのハッピーな積立。 |
| 生活費合計 | 430,000円 | ※車1台・子ども2人の4人家族想定 |
5. 必要な世帯年収と手元資金を死守する銀行選び
住居費(33.0万)+生活費(43.0万)=毎月76.0万円の手取りが必要です。
これをボーナスに依存せず安全に回すためには、世帯年収1,200万円〜1,300万円が目安となります。妻が9時〜15時などのパートタイムで家計をサポートしつつ、夫のメイン収入でしっかりと屋台骨を支えるパワーカップルであれば、十分に手の届く堅実なレンジです。
諸費用はローンに組み込み、手元のキャッシュは新NISAや家族の経験へ
マイホーム購入時は登記費用やローン手数料などの「諸費用」で数百万円の現金が動きます。青色申告での税務管理をスマートに行うなかで、私自身もみずほ銀行でマイホームの住宅ローンを組んだ際は、この諸費用部分まで含めてフルローンで借り入れを行い、手元資金を徹底的に温存しました。
手元に残した数百万円は、インフレへの防衛策として新NISAで運用しつつ、残りは今夏の我が家のように、子どもたちに世界を見せるための「海外ホームステイ」などの生きた体験に惜しみなく使う。これこそが、豊かな人生を築くための銀行員的・最適解です。
新居の準備や日用品のお買い物はこちらから
6. 銀行員からの本音アドバイス:「教育と環境」を買うという究極の投資
銀行の最前線で多くのご家庭の資産背景やローン審査を見てきたからこそ、はっきりと申し上げます。「住まい選びにおいて、見栄を優先して教育費と心のゆとりを削ることは、人生最大の損失」です。
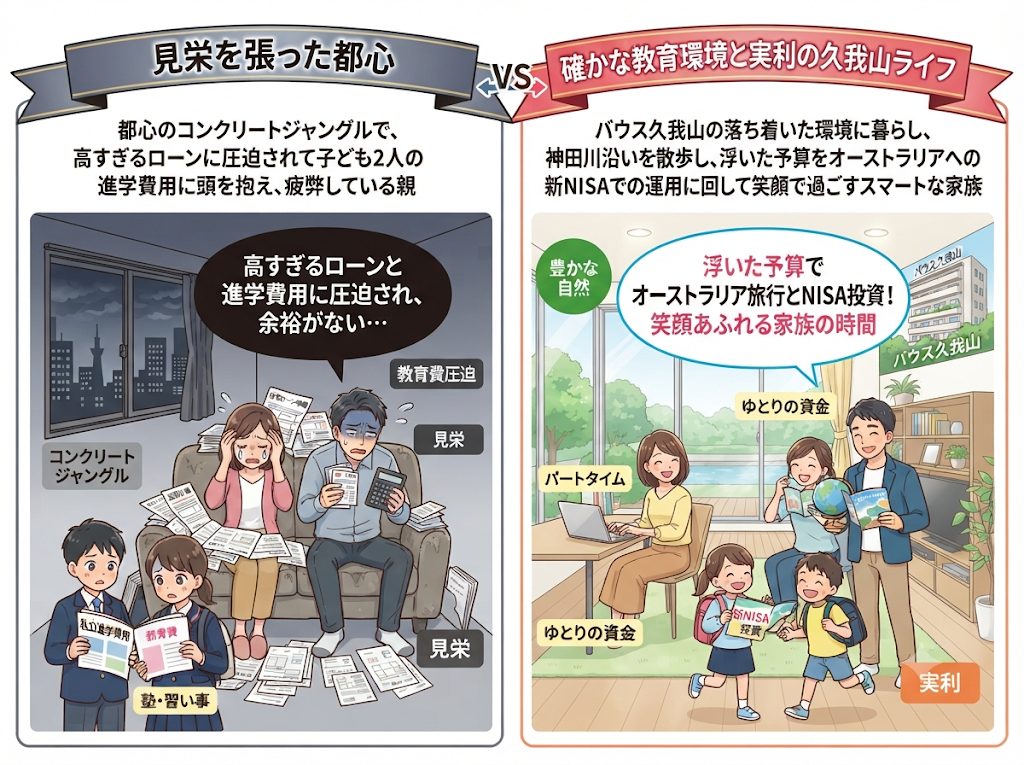
現在、都心のタワーマンションは坪単価が異常な水準まで跳ね上がっています。確かにステータスはありますが、その代償として毎月50万円近いローンを背負い、夫婦ともに余裕をなくし、子どもの塾代すらためらうような家計に陥るケースを何度も見てきました。
一方、この「バウス久我山」が位置する杉並区の成熟した住宅街は、そうした都心の狂騒とは無縁の世界です。急行を使えば渋谷・新宿へあっという間にアクセスできる利便性を持ちながら、一歩駅を離れれば神田川沿いの緑道を子どもと手を繋いで歩ける環境がある。タワマンの派手な共用施設はありませんが、その分ランニングコストは適正に保たれ、家計に重くのしかかることはありません。
1. 教育環境という目に見えない資産
久我山・吉祥寺エリアは、都内でも有数の「教育への投資を惜しまない家庭」が集まる地域です。地域の公立校のレベルも高く、良質なコミュニティの中で子どもを育てることができる環境は、何千万円というマンション価格以上の「目に見えない資産価値」を持っています。
2. 家族の「体験」に予算を回す余力
私自身、住宅ローンをコントロールすることで、長男の高校受験という大きな山を越え、4人の子どもたちの教育費を捻出しながら、来月のオーストラリア旅行の費用もしっかりと確保できています。「住むための箱」にお金を吸い尽くされるのではなく、浮いた数万円〜十数万円を新NISAでの運用や、家族の「一生モノの体験」に投資し続けること。それができる資金計画を立てられるかどうかが、10年後、20年後の家族の笑顔の数を決めます。
結論:
「都心タワマンの見栄を捨てて、久我山の『確かな教育環境と日々のゆとり』を手に入れる。そして浮いた予算で、家族の経験値を最大化する。」
「バウス久我山」は、そんな地に足のついた、しかし極めて質の高い人生戦略を描けるファミリーにこそふさわしいレジデンスです。価格発表を待つのではなく、今のうちにご自身の借入余力と家計の防衛ラインをメガバンク等でシビアに計算し、最高のスタートダッシュを切る準備をしておきましょう。私たち銀行員は、そうやって真剣に家族の未来を計算する親の背中を、全力で応援します!
スポンサーリンク
