
「伝統と革新が交差する浅草へ!『普通借地権』の旨味を活かす『リビオ浅草』を予算7,980万と仮定して販売前にガチで予習してみた」
つくばエクスプレス「浅草」駅から徒歩6分。世界的観光地としての活気と、古き良き下町の情緒、そして再開発が進む都心へのダイレクトアクセスを兼ね備えた台東区浅草エリアに、新たなレジデンスが誕生します。
今回販売されるのは、32.77平米~67.2平米の1LDK~3LDKというプラン。価格は未定(※今回はファミリー層向けの67平米・3LDKを7,980万円と仮定)です。
この物件の最大の注目ポイントは「普通借地権」であること。先日解説した「定期借地権(期限が来たら更地にして返す)」とは異なり、普通借地権は「契約の更新が可能」です。つまり、所有権に近い感覚で半永久的に住み続けられる安心感を持ちながら、購入時の価格や毎年の固定資産税(土地分)を劇的に抑えられる、まさにインフレ時代の「裏技」的物件なのです。
7月最後の土曜日、朝10時前。本部のDX推進部門で取り組んでいるAiを活用した全社業務プロセス可視化の重圧を引きずり、バキバキに痛む四十肩をさすりながらこの記事を書いています(笑)。中野区で6人家族と暮らす我が家にとっても、長男の高校受験が無事に終わり、これから子どもたち4人の教育費がさらに本格化するタイミング。来月に迫ったオーストラリアでのホームステイ旅行に向けて、妻や子どもたちがリビングで楽しそうにパッキングや準備を進めている姿を見ると、やはり「住居費を賢くコントロールし、家族の生きた体験に予算を回すこと」の重要性を痛感します。
そんな現役銀行員パパの目線で見ると、この「リビオ浅草」のような普通借地権物件は、都心近接の利便性を確保しつつも過度な背伸びを避け、手元のキャッシュを温存できる極めて高度な金融ハックと言えます。
今回は、この「台東区の注目レジデンス」を検討する「子ども2人の4人家族」に向けて、現役銀行員FPである私が、地代を含めた絶対に破綻しないガチ返済シミュレーションを公開します。
🏦 銀行員がやさしく解説
💸 住宅ローン・家計・貯め方の基礎
👨👩👧👦 6人家族の実例つき
✍ 失敗しない人の習慣を発信中
銀行で長年住宅ローンや資産形成の相談を担当。現在は本部のDX推進部門にて、データ活用や業務効率化のミッションに奮闘する管理職(課長)です。私生活では4人の子供を育てる6人家族のパパ。住宅ローンの相談なら私にお任せ。家族の旅行・生活のリアルを発信しながら、今月も銀行員の視点から忖度なしのガチ試算を公開しています。
この記事の目次
1. 物件概要:TX浅草駅徒歩6分・下町情緒と都心アクセスの融合
つくばエクスプレス「浅草」駅から秋葉原まで直通約5分。都心主要駅へのアクセスは非常に軽快です。駅周辺には「浅草ROX」やスーパー「ライフ」、ドン・キホーテなどの商業施設が密集しており、日々の買い物利便性は抜群。少し歩けば浅草寺や隅田川の潤いも感じられる、オンとオフの切り替えがしやすい立地です。今回シミュレーションする67.2㎡の3LDKは、限られた面積ながらもアウトフレーム工法などを駆使し、家族4人がスッキリと暮らせる効率的な間取りが期待できます。
| 項目 | 内容 |
|---|---|
| 物件名 | リビオ浅草 |
| 所在地 | 東京都台東区西浅草3丁目 |
| 交通 | つくばエクスプレス「浅草」駅 徒歩6分 他 |
| 予定価格帯 | 未定(※今回は67m²の3LDKを7,980万円と仮定) |
| 権利形態 | 普通借地権(賃借権・更新可) |
2. 見落とし厳禁!普通借地権の「地代」と維持費のリアル
普通借地権物件において必ず確認すべきは、毎月の「地代」です。しかし、その代わりに「土地の固定資産税」がかからないため、トータルでのランニングコストは所有権物件と大きく変わらない、あるいは安く済むケースも多々あります。
- 管理費・修繕積立金:約22,000円/月(想定)
中規模レジデンスの標準的なコスト設定です。 - 地代:約12,000円/月(想定)
借地権特有のコスト。所有権における土地の固定資産税・都市計画税の代わりと考えれば、決して重い負担ではありません。 - 固定資産税(月割):約10,000円/月
建物部分のみに課税されるため、所有権物件よりも確実に安くなります。 - 駐車場代(利用する場合):約35,000円/月
台東区浅草周辺の相場を考慮した金額設定です。
維持費合計:月約79,000円(車あり・地代込み想定)
3. 住宅ローン返済シミュレーション(想定:7,980万円)
価格7,980万円。頭金なしのフルローン、変動金利0.875%(インフレ・将来の金利上昇リスクを考慮した厳しめ設定)で計算します。
借入:7,980万円
毎月の返済額:220,642円
維持費(車あり・約7.9万円)を足すと、住居費合計で月約29.9万円。
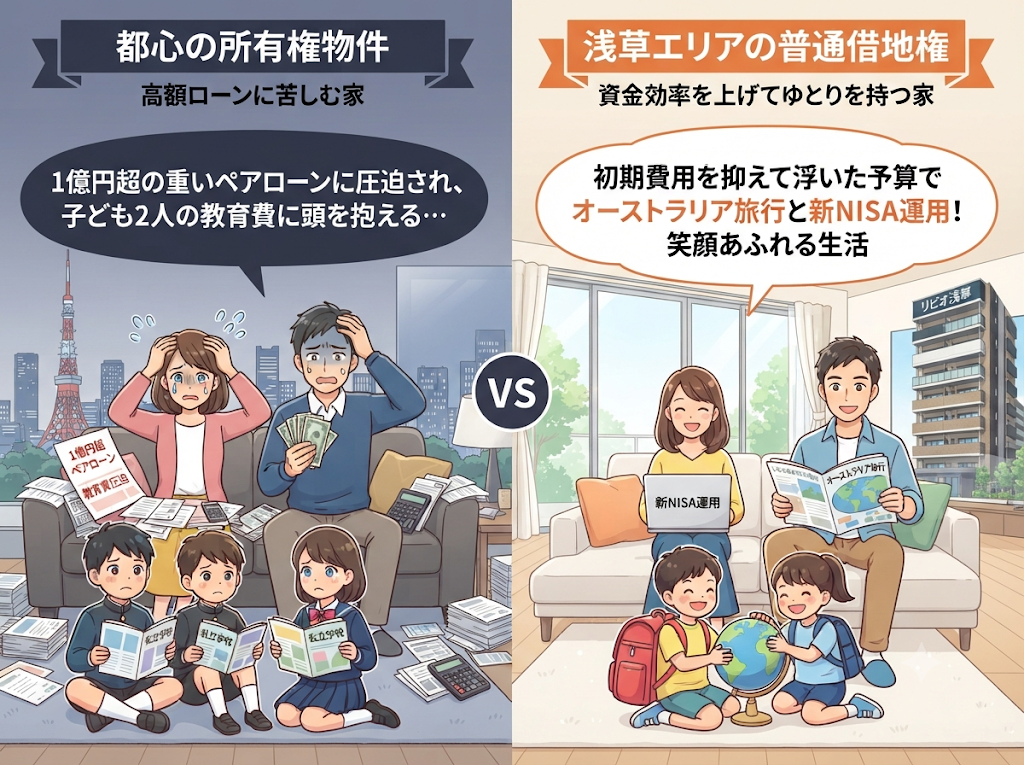
もしこれが浅草駅徒歩6分の「所有権」新築3LDKであれば、確実に1億円を突破し、毎月の住居費は35万円を軽く超えてきます。普通借地権のパワーを使うことで、住居費を「月30万円アンダー」に抑え込むことができるのは、非常に魅力的です。
あわせて読みたい:
【世帯年収800万・ローン4000万】銀行員が認定する「最強の安定圏」か?それとも「隠れメタボ家計」の入り口か
4. 生活費の試算:浅草で子ども2人を育てるスマート家計簿
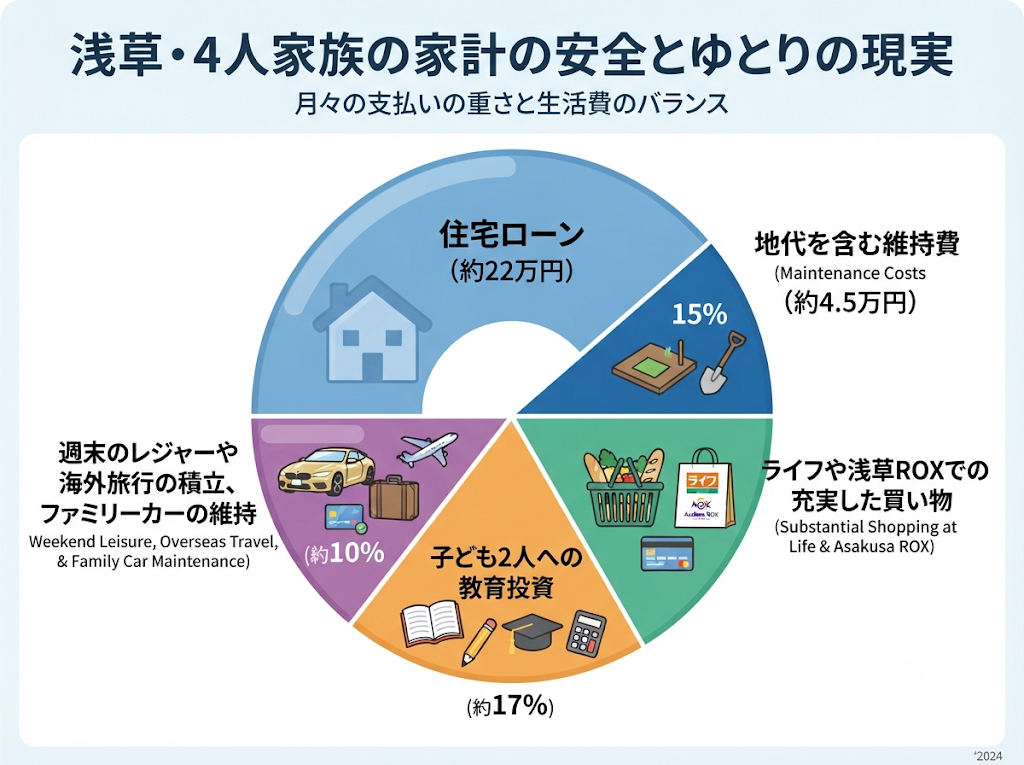
住居費をコントロールできた分、浅草の充実した食文化を楽しみつつ、子ども2人の将来の教育費や家族のレジャーにしっかりと投資する家計簿を試算しました。
| 項目 | 金額 | 備考・浅草エリアのリアル |
|---|---|---|
| 食費・外食費 | 105,000円 | 近隣の「ライフ浅草店」や「西友」での買い出しと、週末の浅草グルメ探訪。 |
| 水道光熱費 | 22,000円 | 約67㎡の最新エコ設備を反映した標準的な金額です。 |
| 車・維持費 | 35,000円 | ファミリーカーのガソリン代や保険。休日の大型公園やモールへの遠出に。 |
| 通信・日用品 | 25,000円 | 家族のスマホ代や、浅草ROX周辺での日用品費。 |
| 教育・保育費 | 75,000円 | 子ども2人の学習塾や多様な習い事への投資。 |
| 夫婦小遣い・被服費 | 60,000円 | 夫婦それぞれのお小遣いと被服費。 |
| 予備費・レジャー | 55,000円 | 休日のレジャーや、家族でのオーストラリア等への海外旅行積立。 |
| 生活費合計 | 377,000円 | ※車1台・子ども2人の4人家族想定 |
5. 必要な世帯年収と手元資金を死守する銀行選び
住居費(29.9万)+生活費(37.7万)=毎月67.6万円の手取りが必要です。
これをボーナスに依存せず安全に回すためには、世帯年収1,000万円〜1,150万円が目安となります。妻がパートタイム等で家計をサポートしつつ、夫のメイン収入で屋台骨を支える世帯にとって、十分にターゲットとなるレンジです。
諸費用はローンに組み込み、手元のキャッシュは新NISAや家族の経験へ
マイホーム購入時は、登記費用やローン手数料、借地権特有の初期費用(権利金等)で数百万円の現金が動きます。青色申告での税務管理をスマートに行うなかで、私自身もみずほ銀行でマイホームの住宅ローンを組んだ際は、この諸費用部分まで含めてフルローンで借り入れ(分割実行などを活用)を行い、手元資金を徹底的に温存しました。
手元に残した数百万円は、インフレへの防衛策として新NISAで運用しつつ、残りは今夏の我が家のように、子どもたちに世界を見せるための「海外ホームステイ」などの生きた体験に惜しみなく使う。これこそが、豊かな人生を築くための銀行員的・最適解です。
新居の準備や日用品のお買い物はこちらから
6. 銀行員からの本音アドバイス:「普通借地権」はインフレ時代の最強の盾
銀行の最前線で何千件もの住宅ローン審査を見てきたからこそ、はっきりと申し上げます。「土地の所有権にこだわりすぎて、家計のキャッシュフローを枯渇させることほど危険なことはない」ということです。
現在、都心のマンション価格は実需層の限界を超えて高騰しています。浅草エリアも例外ではなく、所有権の新築3LDKとなれば1億円の大台に乗るのは確実です。その1億円のローンを組んで、毎月カツカツの生活を送り、子どもたちの塾代や家族の旅行費用を削る人生が本当に幸せでしょうか?
そこで光るのが、この「普通借地権」という選択です。
定期借地権とは違い、普通借地権は「契約の更新」が前提となっています。つまり、地代さえ払っていれば、実質的に所有権と同じように半永久的に住み続けることができ、将来の売却時にも評価が極端に落ちにくいという特性があります。
1. キャッシュフローの劇的な改善
土地代が含まれないため初期費用が数千万円単位で安くなり、土地の固定資産税もかかりません。代わりに地代を払うわけですが、月1〜2万円の地代負担と、数千万円の借入増(それに伴う利息負担と税金)を天秤にかければ、明らかに借地権の方が毎月のキャッシュフローは良くなります。
2. 家族の「体験」に予算を回す余力
私自身、住宅ローンという「負債」をコントロールすることで、長男の高校受験という大きな山を越え、4人の子どもたちの教育費を捻出しながら、来月のオーストラリア旅行の費用もしっかりと確保できています。「住むための箱(と、その下の土)」にお金を吸い尽くされるのではなく、浮いた数万円を新NISAでの運用や、家族の「一生モノの体験」に投資し続けること。それができる資金計画を立てられるかどうかが、10年後、20年後の家族の笑顔の数を決めます。
結論:
「土地を所有するという見栄を捨てて、普通借地権の実利を取る。浮いた予算で、家族の経験値と手元の資産を最大化する。」
「リビオ浅草」は、そんな地に足のついた、しかし極めて質の高い人生戦略を描けるファミリーにこそふさわしいレジデンスです。ただし、借地権物件は金融機関によって担保評価や融資期間の審査が分かれる場合があります。価格発表を待つのではなく、今のうちからみずほ銀行などのメガバンクでローンの事前打診を行い、ご自身の借入余力をシビアに計算しておくことが成功の鍵です。私たち銀行員は、そうやって真剣に家族の未来を計算する親の背中を、全力で応援します!
スポンサーリンク
