
「大阪市内で駅前立地×70平米が5,600万円台!圧倒的コストパフォーマンスを誇る『ブランニード住吉清水丘ステーションフロント』をガチで予習してみた」
大阪市内のマンション価格が北区や中央区を中心に1億円を突破し、一般のファミリー層には手が出ない水準まで高騰している現在。少し視野を広げて南部の住吉区エリアに目を向けると、歴史ある落ち着いた住環境と、難波や天王寺へスムーズにアクセスできる「穴場的オアシス」に辿り着きます。
今回注目するプランは、70.62平米の3LDK。
第1期販売価格は5,680万円です。
大阪市内にアドレスを置きながら、70平米超という「家族がしっかりと暮らせる本来の3LDK」を5,000万円台で手に入れられる本物件。しかも「ステーションフロント」の名が示す通りの駅前立地です。都心へのアクセスと日々の生活コストの最適化を両立したい、極めて堅実な実需ファミリーにとって大本命となり得る選択肢です。
8月22日、土曜日。夏休みもいよいよ終盤に差し掛かりましたね。皆様はいかがお過ごしでしょうか。我が家は子どもたちがリビングで夏休みの宿題のラストスパートに追われており、朝からバタバタと賑やかな時間を過ごしています。連日の銀行業務の疲労を休日のコーヒーで癒やしつつ、この記事を執筆しています。
これからのインフレ時代、子育て世帯が豊かに生き抜くための絶対ルールは「住居費を極限までコントロールし、将来の教育費や家族の生きた体験に予算を回すこと」に他なりません。
現役銀行員の目線で見ると、この「ブランニード住吉清水丘ステーションフロント」は、大阪市内の利便性を享受しつつも、理不尽な超高額ローンを避けて家計の絶対的な安全を守れる、インフレ時代の「賢いディフェンス型物件」と言えます。
今回は、この「大阪市住吉区の注目レジデンス」を検討するファミリーに向けて、絶対に破綻しないガチ返済シミュレーションを公開します。
🏦 銀行員がやさしく解説
💸 住宅ローン・家計・貯め方の基礎
👨👩👧👦 家族の実例つき
✍ 失敗しない人の習慣を発信中
銀行で長年住宅ローンや資産形成の相談を担当。現在は本部で奮闘する現役の管理職です。私生活では子育てに奮闘するパパ。住宅ローンの相談なら私にお任せ。銀行員の視点から忖度なしのガチ試算を公開しています。
この記事の目次
1. 物件概要:大阪市内の駅前利便性と「70平米」の確かな資産価値
大阪市住吉区は、住吉大社に代表される歴史と伝統が息づくエリアでありながら、南海電鉄や阪堺電車を利用して難波や天王寺といった大阪の中枢エリアへスムーズにアクセスできる交通利便性を持ち合わせています。駅前立地であれば、日々の通勤・通学の負担が劇的に軽減されます。
今回シミュレーションする70.62平米の3LDKプラン。大阪市内で60平米台のマンションが増える中、70平米の大台に乗っているか否かは、居住空間のゆとりだけでなく、将来のリセール(売却)時にも「ファミリー向けの王道サイズ」として強い競争力を持ちます。収納家具を減らしてリビングを広く使うことができる点も大きな魅力です。
| 項目 | 内容 |
|---|---|
| 物件名 | ブランニード住吉清水丘ステーションフロント |
| 所在地 | 大阪府大阪市住吉区 |
| 間取り・面積 | 3LDK(70.62m²) |
| 価格(第1期) | 5,680万円 |
2. 見落とし厳禁!ブランニード住吉清水丘の維持費と車事情
駅前立地のため自転車生活でも十分に事足りますが、休日に大阪郊外の大型ショッピングモールへ足を運んだり、家族でレジャーに出かけるなら、マイカーがあると生活の質がグッと上がります。住吉区は市内にありながら駐車場代が抑えやすい点も魅力です。
- 管理費・修繕積立金:約19,000円/月(想定)
過剰な共用施設を省いた実需向けレジデンスであれば、将来にわたって家計に優しいコスト水準に収まると予想されます。 - 固定資産税(月割):約11,000円/月
大阪市内の中心6区などに比べると土地の評価額が落ち着いているため、毎年の税負担もマイルドです。 - 駐車場代(利用する場合):約15,000円/月
住吉区エリアの相場を考慮した金額設定です。大阪市内でありながら、この価格帯で車が維持できるのは大きなメリットです。
維持費合計:月約45,000円(車あり想定)
3. 住宅ローン返済シミュレーション(5,680万円)
価格5,680万円。頭金なしのフルローン、変動金利0.875%(インフレ・将来の金利上昇リスクを考慮した厳しめ設定)で計算します。
借入:5,680万円
毎月の返済額:157,068円
維持費(車あり・約4.5万円)を足すと、住居費合計で月約20.2万円。
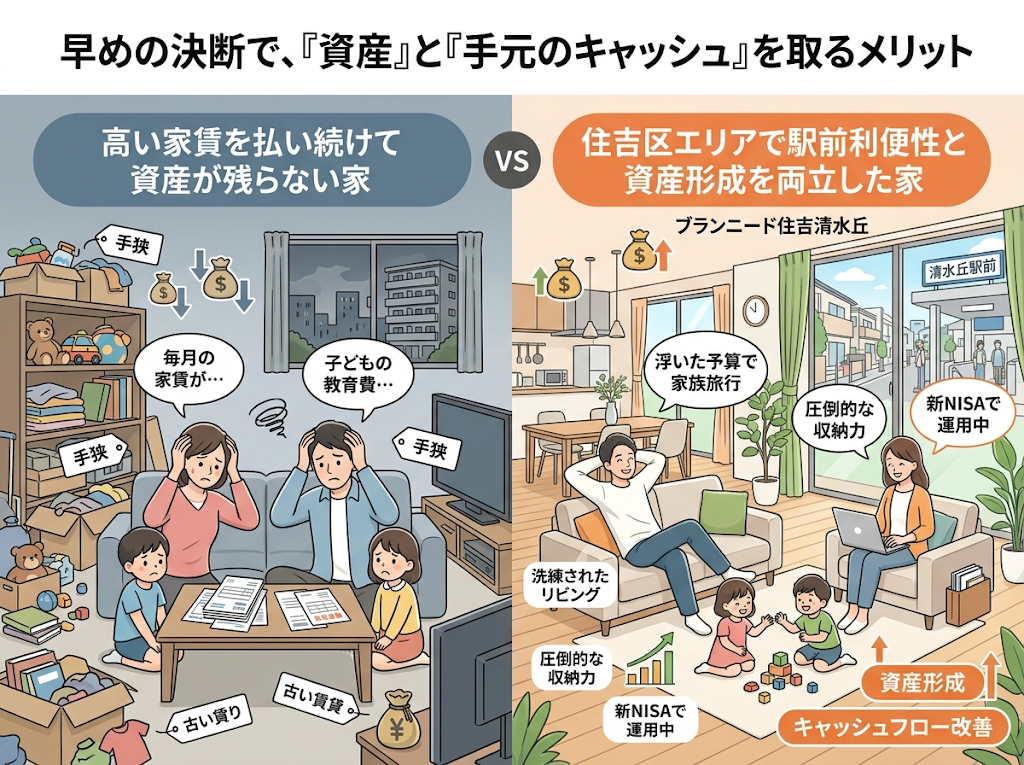
毎月約20.2万円の固定費です。大阪市内で70平米超の新築3LDKに住み、車を維持しながら住居費をほぼ20万円ジャストに抑えられるのは、非常にディフェンス力が高いと言えます。この「手堅いキャッシュフロー」こそが、本物件の最大の魅力です。
あわせて読みたい:
【世帯年収800万・ローン4000万】銀行員が認定する「最強の安定圏」か?それとも「隠れメタボ家計」の入り口か
4. 生活費の試算:住吉区エリアで子育てをするスマート家計簿
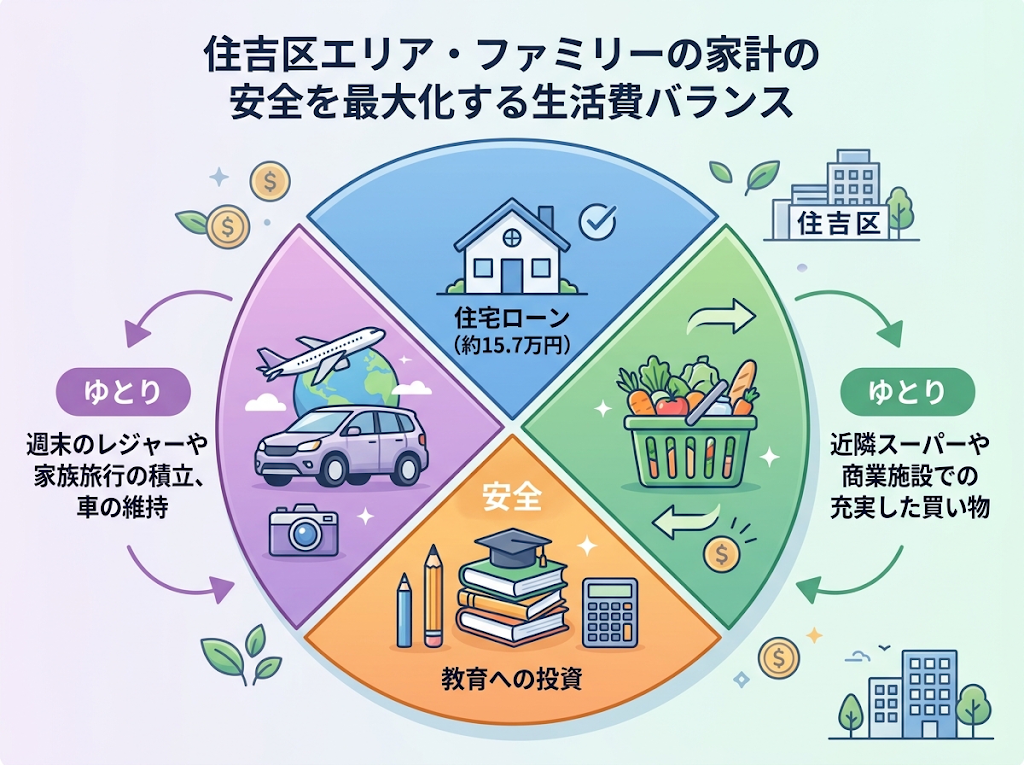
駅近の利便性を活かして日々の生活コストを合理的に抑えつつ、浮いた予算を教育費や家族のレジャーに振り分ける、堅実な家計簿を試算しました。
| 項目 | 金額 | 備考・住吉区エリアのリアル |
|---|---|---|
| 食費・外食費 | 85,000円 | 近隣スーパーをフル活用し、週末は難波や天王寺での外食も。 |
| 水道光熱費 | 24,000円 | 70㎡という広さと最新エコ設備を反映した標準的な金額です。 |
| 車・維持費 | 30,000円 | ファミリーカーのガソリン代や保険。休日の遠出レジャーに。 |
| 通信・日用品 | 20,000円 | 家族のスマホ代や、ドラッグストアでの日用品購入。 |
| 教育・保育費 | 60,000円 | 子どもの習い事や学習塾への投資。住居費が安い分しっかり確保。 |
| 夫婦小遣い・被服費 | 50,000円 | 夫婦それぞれのお小遣いや被服費。 |
| 予備費・レジャー | 50,000円 | 休日のレジャーや、家族旅行へのハッピーな積立。 |
| 生活費合計 | 319,000円 | ※車あり・ファミリー世帯を想定 |
5. 必要な世帯年収と手元資金を死守する銀行選び
住居費(20.2万)+生活費(31.9万)=毎月52.1万円の手取りが必要です。
これをボーナスに依存せず安全に回すためには、世帯年収750万円〜850万円が目安となります。夫婦共働きであれば十分に手が届き、あるいは単独収入でもクリア可能な層が多くいる、非常に現実的で安全な防衛ラインです。
諸費用はローンに組み込み、手元のキャッシュは新NISAや家族の経験へ
マイホーム購入時は、登記費用やローン手数料などの「諸費用」で数百万円の現金が必要になります。私自身もみずほ銀行で住宅ローンを組んだ際は、この諸費用部分まで含めてフルローンで借り入れを行い、手元資金を徹底的に温存しました。
手元に残したキャッシュは、インフレ防衛策として新NISAで運用しつつ、残りは子どもたちに色々な世界を見せるための「家族旅行」などの生きた体験に惜しみなく使う。見栄を張らずにキャッシュフローの余力を残すことこそが、豊かな人生を築くための銀行員的・最適解です。
新居の準備や旅行グッズのお買い物はこちらから
6. 銀行員からの本音アドバイス:大阪市内で「タイパと広さ」を買う錬金術
銀行の最前線で多くのご家庭の資産背景やローン審査を見てきたからこそ、はっきりと申し上げます。「都心部のブランドアドレスに固執し、収納もまともにない狭小マンションで毎月の支払いに怯えながら生活を送るくらいなら、少しだけ視点をずらして『駅前立地のタイパと70平米のゆとり』を取るべき」です。
大阪市内の中心エリアのマンションは確かに魅力的ですが、現在その価格は一般ファミリーの限界を超えています。無理をして8,000万円以上のローンを組めば、家の中に子どもが勉強に集中できる環境をつくることも難しく、何より「教育」や「家族の思い出作り」に回す資金が枯渇してしまいます。
「ブランニード住吉清水丘ステーションフロント」は、難波や天王寺方面へのアクセスを維持しながら、駅前立地という時間的ゆとりと、70平米超という「真の広さ」を5,600万円台で手に入れることができます。
私自身、住宅ローンという「負債」を賢くコントロールすることで、教育費を捻出しながら家族の笑顔を守ることができています。「高すぎる家」にお金を吸い尽くされるのではなく、「住空間の広さとタイパ」、そして「家族の一生モノの体験」に資金を投資し続けること。それができる資金計画を立てられるかどうかが、10年後、20年後の家族の資産と幸福度を決めます。
結論:
「都心区の狭小物件という見栄を捨て、住吉区の70平米超と駅前利便性を手に入れる。そして浮いた予算で、家族の経験値を最大化する。」
「ブランニード住吉清水丘ステーションフロント」は、そんな地に足のついた、極めて賢い人生戦略を描けるファミリーにこそふさわしいレジデンスです。販売中のこの機を逃さず、みずほ銀行などのメガバンク等でシビアなキャッシュフロー計算を行い、最高の決断を下す準備をしておきましょう。私たち銀行員は、そうやって真剣に家族の未来の「そろばん」を弾く皆様の背中を、全力で応援します!
スポンサーリンク
