
「世帯年収2,000万円。都内にマンションを買い、子ども2人と毎年旅行を楽しみたいけれど、教育費や老後への備えはこれで大丈夫?」
今回は、そんな素晴らしい「稼ぐ力」を持つ40代パワーカップルからの、とても前向きなご相談です。世帯年収2,000万円ともなれば、生活に困ることはありません。しかし、だからこそ「なんとなくお金を使ってしまう」状態を防ぎ、資産運用(NISA)と確実な備え(保険)、そして今を楽しむ投資(旅行)を完璧なバランスで両立させることが重要になります。
7月最初の日曜午後。本部のDX推進業務の疲労と四十肩をさすりながら書いています(笑)。中野区で6人家族と暮らす我が家にとっても、「家族の生きた体験」である旅行は最優先の投資!今回は現役銀行員FPの目線から、将来の不安をゼロにしながら、罪悪感なく家族旅行を全力で楽しむための「最強の黄金バランス」を公開します!
🏦 銀行員がやさしく解説
💸 住宅ローン・家計・貯め方の基礎
👨👩👧👦 6人家族の実例つき
✍ 失敗しない人の習慣を発信中
銀行で長年住宅ローンや資産形成の相談を担当。現在は本部のDX推進部門にて、データ活用や業務効率化のミッションに奮闘する管理職(課長)です。私生活では4人の子供を育てる6人家族のパパ。住宅ローンの相談なら私にお任せ。家族の旅行・生活のリアルを発信しながら、今月も銀行員の視点から忖度なしのガチ試算を公開しています。
この記事の目次
1. モデルケース:世帯年収2,000万円・都内持ち家ファミリー
まずは、今回モデルとなるご家庭の素晴らしいプロフィールを整理しましょう。
| 項目 | 内容 |
|---|---|
| 家族構成 | 4人家族(夫40代・妻40代・子ども2人) |
| 世帯年収 | 約2,000万円(共働きパワーカップル) |
| 居住環境 | 都内・マンション(持ち家・ローン返済中) |
| ライフスタイル | 休日は家族でのお出かけや、毎年の家族旅行を大切にしている |
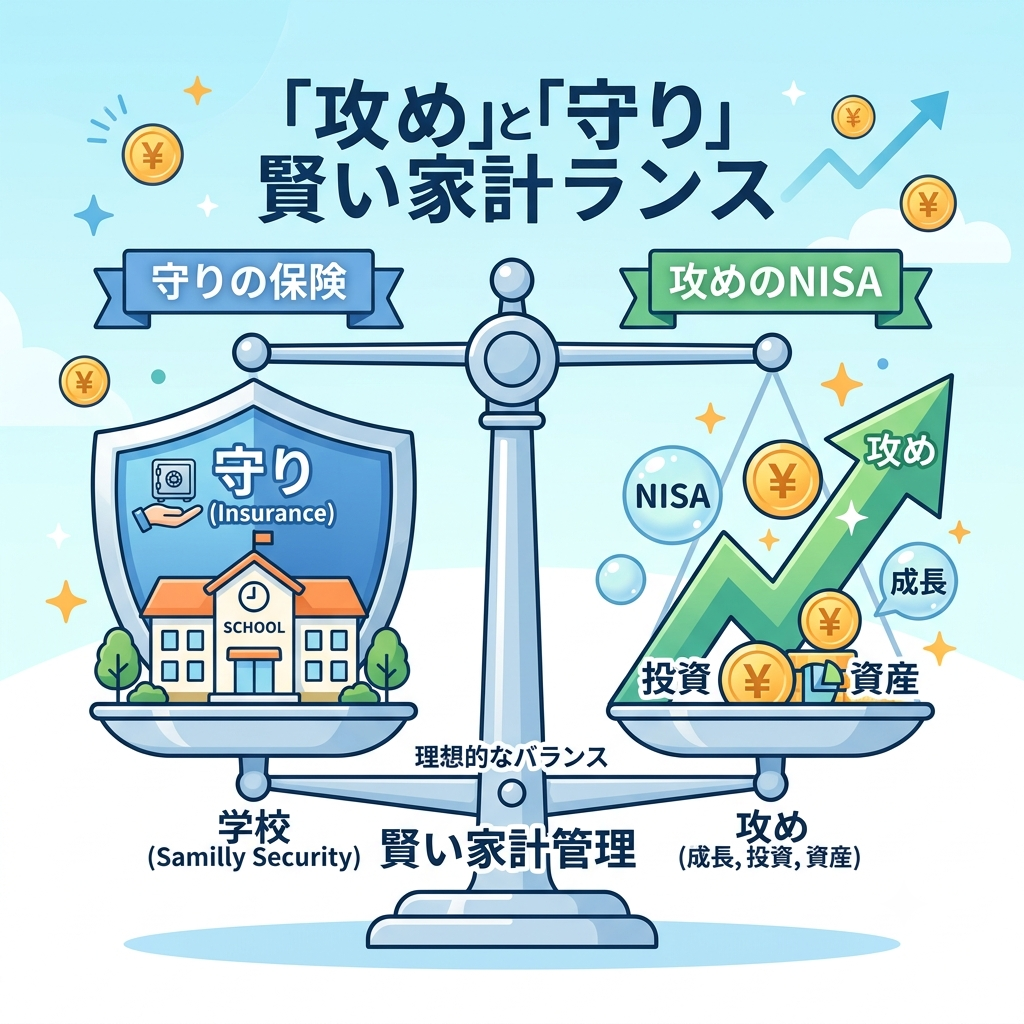
都内に持ち家があり、世帯年収2,000万円。まさに「最強の安定圏」です。この圧倒的なキャッシュフローを活かして、「攻め(投資)」と「守り(教育費の確定)」を仕組み化できれば、日々の生活や旅行でいくらお金を使っても絶対に破綻しない、無敵の家計が完成します。
2. 【攻め】NISAで「資産のエンジン」をフル回転
世帯年収2,000万円の強みは、毎月の余剰資金が大きいことです。これを銀行預金だけで寝かせておくのは、インフレ時代においては非常にもったいない!
- つみたて投資枠+成長投資枠のダブル活用
ご夫婦それぞれのNISA口座で、S&P500や全世界株式(オルカン)などのインデックスファンドに毎月自動で積み立てを行います。 - 「先取り貯蓄」でライフスタイル・インフレーションを防止
給料が入った瞬間に、証券口座へ定額が振り替えられる仕組みを作ります。年収が高いからといって生活水準を青天井にせず、「投資分を引いた残り」で生活するだけで、10年後、20年後に莫大な資産が形成されます。
3. 【守り】教育資金は「保険」で絶対に死守する理由
最近は「教育費もすべてNISAなどの投資で準備しよう!」という風潮がありますが、銀行員・FPの目線からすると、これには大きな落とし穴があります。
教育費は「使う時期が決まっている絶対に必要なお金」
もし、子どもが大学に入学する年に「リーマンショック級の暴落」が起きたらどうなるでしょうか?投資信託の価値が半分になってしまったら、目も当てられません。だからこそ、高所得で余裕があるご家庭こそ、教育費の土台は「保険(学資保険や外貨建て終身保険など)」でガッチリと確定させるのが正解です。
保険であれば、親に万が一のことがあった際にも学費が保障されます。「NISAで増やす」ことと「保険で守る」ことを完全に切り離すのが、真の富裕層への第一歩です。
4. 【人生の彩り】予算化で「罪悪感ゼロの家族旅行」を満喫!
NISAでの「老後資産」の形成が進み、保険による「教育資金」の確保も完了した。住宅ローンも無理なく返済できている。
……この状態が完成したら、残ったお金は「今を全力で楽しむため」に使ってOKです!
都内でのホテルステイや、ハワイ、オーストラリアといった海外旅行。これらはただの消費ではなく、「家族のかけがえのない思い出」という最高のリターンをもたらす投資です。
「今月は使いすぎたかな…」とモヤモヤしながら旅行するのではなく、「先取りで将来の備えは完璧だから、この予算は全部遊びに使おう!」と割り切れるのが、この「攻めと守りの家計」の最大のメリットです。
5. 銀行員からの本音アドバイス
世帯年収2,000万円という力強いエンジンを持っていれば、お金の「置き場所」さえ間違えなければ、自然とお金は貯まり、人生の幸福度は上がっていきます。
銀行の窓口でも、本当に豊かに暮らしている方は「増やすお金(NISA)」「守るお金(保険・現金)」「使うお金(旅行・趣味)」の3つのポケットが明確に分かれています。
40代は子育てとお金、そして仕事の責任が一番重なる時期ですが、同時に一番パワーがある時期でもあります。素敵なマイホームを拠点に、これからも「最高にハッピーな家族の思い出」をたくさん積み重ねていってくださいね!
🏦 あわせて読みたい関連記事
- 【銀行員解説】世帯年収2000万(1000万×2人)の最強共働き夫婦が、1億の住宅ローンを組む時の最適解
- 【世帯年収2000万】妻1200万(会社員)×夫800万(自営)の完璧夫婦が、1.5億円ペアローンで警戒すべき「3つの死角」
- 【銀行員パパ直伝】6人家族旅行を劇的に安く!楽天トラベル攻略法と「中川温泉 信玄館」宿泊記
スポンサーリンク
